O Desenrola Brasil 3.0 foi instituído pela Medida Provisória (MP) nº 1.393/2026 para permitir a renegociação de dívidas atrasadas de pessoas físicas. Mas ainda não existe cadastro aberto: o programa depende de regulamentação do Ministério da Fazenda, chamamentos públicos e da participação dos credores.
O texto em vigor autoriza a União a comprar carteiras de dívidas com desconto e repassar essa condição na quitação ou no parcelamento. Em 10 de novembro de 2026, a MP continua sob análise do Congresso, portanto os critérios abaixo mostram o que está previsto agora — não uma oferta garantida para qualquer devedor.
Atualizado em 10 de novembro de 2026. A situação legislativa e as regras podem mudar durante a análise da MP.
O que é o Desenrola Brasil 3.0
A nova modalidade não funciona como um formulário em que o consumidor informa a dívida e recebe desconto imediatamente. A MP cria um mecanismo para que o governo faça chamamentos e compre, por meio de cessão onerosa, carteiras de créditos atrasados oferecidas por bancos e outras empresas.
Podem entrar, conforme o texto, dívidas de operações de crédito com instituições financeiras e débitos que podem ser inscritos em cadastros de inadimplentes, como contas de serviços públicos ou de utilidade pública, comércio varejista e prestadores de serviços. A dívida só será alcançada se o credor participar do procedimento e oferecer a carteira dentro das regras do edital.
Quem pode ter a dívida incluída
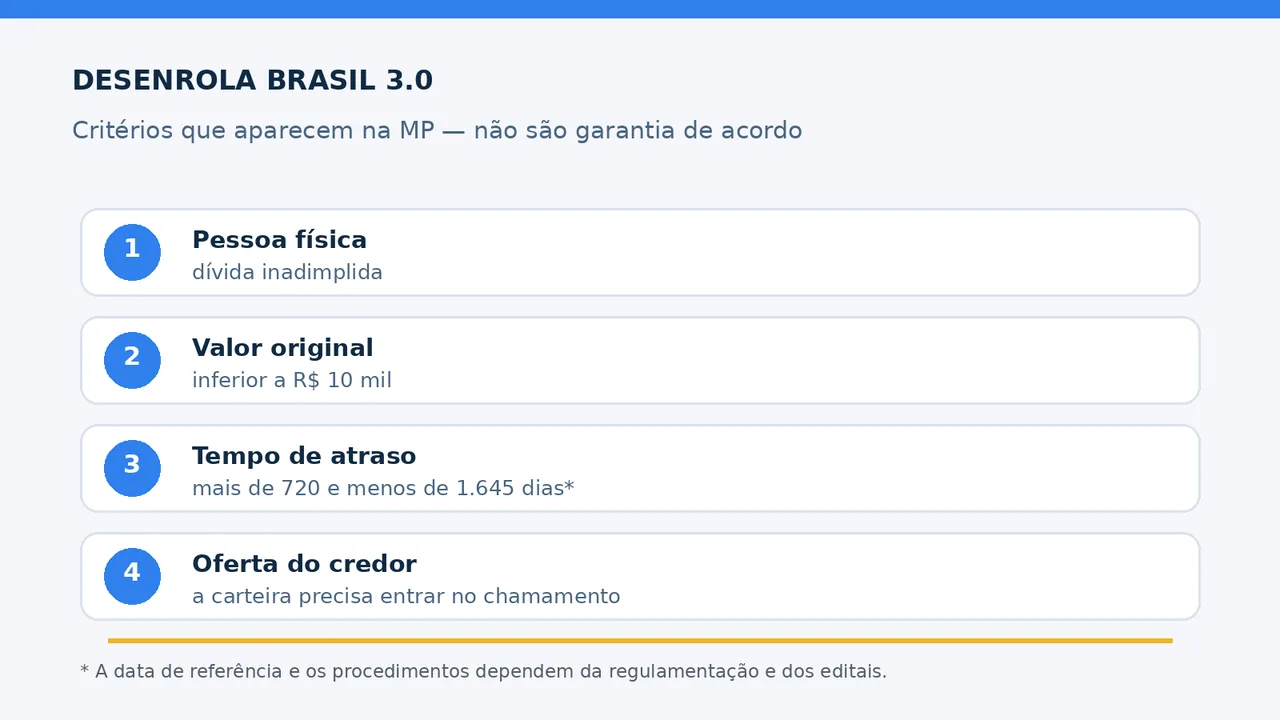
A MP estabelece critérios cumulativos para os créditos que podem ser comprados. O texto prevê que a dívida:
- seja de uma pessoa física e esteja inadimplida;
- tenha valor original inferior a R$ 10 mil;
- esteja atrasada há mais de 720 dias e há menos de 1.645 dias, com a contagem de referência indicada na própria MP, a partir de 25 de setembro de 2026;
- seja oferecida pelo credor em uma carteira submetida ao chamamento público; e
- atenda a eventuais critérios adicionais definidos pelo Ministério da Fazenda.
Isso significa que cumprir o valor e o tempo de atraso não garante a participação. O credor precisa ofertar a carteira, o procedimento precisa ser realizado e a dívida deve ser considerada elegível na regulamentação. A MP também determina que o credor ofereça a totalidade dos créditos elegíveis que possui contra cada devedor, sem escolher apenas parte deles dentro da carteira apresentada.
O desconto de 90% é garantido?
Não. Os 90% são o deságio mínimo sobre o valor de face da carteira que o credor ofertar no procedimento competitivo. A proposta vencedora será definida pelo maior desconto, respeitados o orçamento e os recursos disponíveis.
Depois da compra, a dívida poderá ser quitada à vista ou parcelada. A MP permite que o desconto para o consumidor seja de até o mesmo percentual obtido pela União na aquisição, mas os juros, a entrada, o prazo e as demais condições ainda dependem da regulamentação e dos contratos. Portanto, não é correto anunciar que todo devedor terá 90% de desconto.
Quando o programa começa
A MP entrou em vigor na data de sua publicação, em 25 de setembro de 2026, mas a operação para o consumidor ainda precisa de atos do Ministério da Fazenda. Esses atos devem definir o chamamento dos credores, a organização das carteiras, os agentes operadores e as condições dos acordos.
Na página de tramitação consultada em 10 de novembro, o Congresso registra a MPV 1.393/2026 como aguardando a instalação da comissão mista. O prazo de deliberação indicado vai de 25 de setembro a 23 de novembro, e o regime de urgência começou em 9 de novembro. O texto da MP prevê duração do Desenrola 3.0 até 30 de junho de 2028, mas a medida ainda pode ser alterada ou perder eficácia se não for convertida em lei.
O que fazer enquanto não há cadastro
- Não pague taxa de adesão: desconfie de links, mensagens e supostos intermediários que prometam liberar o desconto antes de um anúncio oficial.
- Organize os documentos: reúna contrato, credor, valor original, data do atraso, saldo atualizado e comprovantes de cobranças.
- Não pare de pagar só por esperar o programa: a MP não transforma automaticamente qualquer dívida em elegível e não substitui um acordo já firmado.
- Compare propostas atuais: se negociar agora, some entrada, parcelas, juros e encargos. O guia sobre como comparar uma renegociação de dívida ajuda a evitar uma parcela menor com custo total maior.
Desenrola 3.0, 2.0 e Desenrola Adimplentes são iguais?
Não. O Desenrola Brasil 2.0 foi uma edição anterior, com regras próprias para famílias e prazo de adesão encerrado em agosto de 2026. Já o Desenrola Adimplentes é uma modalidade separada, voltada a tomadores que estavam pagando as operações, e não deve ser confundida com a compra de carteiras de inadimplentes prevista na MP 1.393.
A MP 1.393 também trata de crédito responsável e amplia o prazo de oferta e celebração de acordos do Desenrola Adimplentes. Essa parte não cria um direito automático para quem está negativado. Para acompanhar mudanças sobre ofertas de crédito, veja também as novas regras do Banco Central para crédito.
Dúvidas rápidas
Já posso me cadastrar?
Não há, na MP nem nas páginas oficiais consultadas em 10 de novembro de 2026, um cadastro geral aberto ao consumidor. A orientação segura é esperar a regulamentação e os canais oficiais.
Qualquer dívida abaixo de R$ 10 mil entra?
Não. O valor é apenas um dos critérios. Também contam a pessoa do devedor, o tempo de atraso, a oferta do credor e as regras do chamamento.
A dívida será perdoada?
Não necessariamente. A MP prevê quitação com desconto ou parcelamento do saldo, acrescido dos encargos definidos para a operação. O devedor ainda terá de aceitar e cumprir as condições oferecidas.
Aviso: este texto é informativo e não substitui a análise do contrato, do orçamento ou a orientação de um profissional. Em caso de cobrança ou acordo duvidoso, procure o credor, o Procon ou a Defensoria Pública.