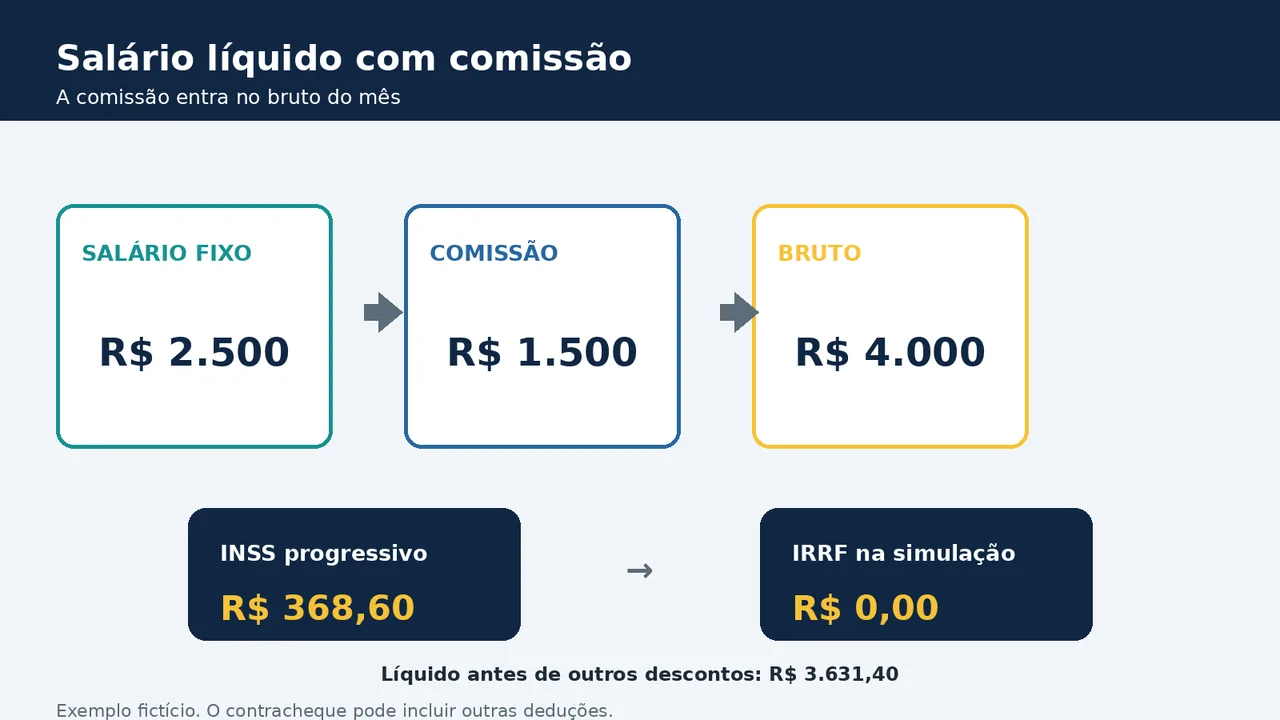
Para calcular o salário líquido de quem recebe comissão em 2026, some o salário fixo e a comissão paga no mês. Sobre esse bruto, aplique o INSS progressivo e depois o IRRF, quando houver; no fim, subtraia outros descontos do contracheque. Em um exemplo com salário fixo de R$ 2.500 e comissão de R$ 1.500, o bruto é R$ 4.000, o INSS estimado é R$ 368,60, o IRRF fica em R$ 0 e o líquido antes de outras deduções chega a R$ 3.631,40.
O passo a passo abaixo serve para empregado CLT, empregado doméstico e trabalhador avulso, com as tabelas válidas desde janeiro de 2026. Ele é uma simulação informativa: dependentes, pensão, benefícios, empréstimos, mais de um emprego, convenção coletiva e outras rubricas podem mudar o valor efetivamente pago.
A comissão entra no salário bruto?
Em regra, sim. A CLT considera que as comissões pagas pelo empregador integram o salário. Por isso, para estimar o contracheque, o primeiro passo é somar o valor fixo e a comissão que pertence à competência.
Esse valor também é relevante para o salário de contribuição do INSS, que corresponde à remuneração recebida no mês, respeitados os limites mínimo e máximo. Se houver dois vínculos empregatícios, as remunerações devem ser somadas para o enquadramento mensal, observado o teto previdenciário.
Como calcular o salário líquido com comissão
1. Some o fixo e a comissão
O bruto do mês é a remuneração usada como ponto de partida. Se o contrato prevê R$ 2.500 de salário e a comissão apurada na folha é de R$ 1.500, o bruto da competência será R$ 4.000. Não confunda esse valor com o total vendido pelo trabalhador: entra na conta a comissão devida e lançada pelo empregador.
2. Calcule o INSS por faixas
Para empregado, doméstico e trabalhador avulso, as alíquotas de 2026 são progressivas. Isso significa que cada faixa incide somente sobre a parcela do salário que está dentro dela, e não sobre o bruto inteiro.
| Parcela do salário de contribuição | Alíquota |
|---|---|
| Até R$ 1.621,00 | 7,5% |
| De R$ 1.621,01 a R$ 2.902,84 | 9% |
| De R$ 2.902,85 a R$ 4.354,27 | 12% |
| De R$ 4.354,28 a R$ 8.475,55 | 14% |
Na prática, um bruto de R$ 4.000 gera INSS estimado de R$ 368,60 pela soma das parcelas de cada faixa. O cálculo considera somente o INSS do empregado; a contribuição patronal não é descontada do seu salário líquido.
3. Verifique o IRRF sobre a remuneração
Depois do INSS, a fonte pagadora calcula a base do Imposto de Renda Retido na Fonte. Em 2026, a folha compara as deduções legais aplicáveis com o desconto simplificado mensal de R$ 607,20, sem somar as duas opções. A tabela progressiva começa em 0% até base de R$ 2.428,80 e chega a 27,5% acima de R$ 4.664,68.
Há ainda uma redução mensal: rendimentos tributáveis de até R$ 5.000 podem ter o imposto zerado, limitado ao imposto calculado; entre R$ 5.000,01 e R$ 7.350, a redução é parcial e diminui conforme a renda aumenta. Comissão pode fazer o trabalhador mudar de faixa de um mês para o outro.
Dois exemplos de salário com comissão
Os exemplos são fictícios e consideram um trabalhador sem dependentes, pensão ou outras deduções, com a opção de desconto mais vantajosa entre as previstas na simulação. O resultado é o líquido antes de benefícios descontados, empréstimos, sindicato e demais rubricas.
| Fixo + comissão | Bruto | INSS | IRRF | Líquido estimado |
|---|---|---|---|---|
| R$ 2.500 + R$ 1.500 | R$ 4.000 | R$ 368,60 | R$ 0,00 | R$ 3.631,40 |
| R$ 4.000 + R$ 2.000 | R$ 6.000 | R$ 641,51 | R$ 385,10 | R$ 4.973,39 |
No segundo cenário, o bruto de R$ 6.000 fica na faixa de redução parcial do IRRF. A base usada na simulação é R$ 5.358,49, depois do INSS; o imposto calculado pela tabela é reduzido em R$ 179,75. Uma alteração na comissão, nos dependentes ou nas deduções pode mudar essa conta.
O que conferir no contracheque
- se a comissão da competência foi lançada na rubrica correta;
- se o bruto reúne salário fixo, comissão e outras parcelas tributáveis;
- se o INSS foi calculado de forma progressiva, respeitando o teto;
- se o IRRF considerou a dedução mais vantajosa e a redução de 2026, quando aplicável;
- se descontos de vale-transporte, plano de saúde, empréstimo ou sindicato estão autorizados e identificados.
Para comparar o resultado com um cálculo mais amplo, veja o guia sobre como calcular o salário líquido em 2026. Se a dúvida for só a contribuição previdenciária, consulte também a tabela do INSS de 2026 e o cálculo por faixas.
Fontes e vigência
As faixas do INSS usadas aqui valem desde a competência de janeiro de 2026, segundo o INSS. A tabela mensal e a redução do IRRF foram consultadas nas páginas da Receita Federal em 11 de novembro de 2026. A comissão foi tratada conforme a regra do art. 457 da CLT. Em caso de divergência com a folha, procure o RH, um contador ou o sindicato da categoria.