Despesas médicas do titular e dos dependentes podem ser abatidas integralmente no modelo completo da declaração do Imposto de Renda, desde que o pagamento esteja previsto nas regras da Receita Federal e seja comprovado. Já a compra de medicamentos em farmácia, mesmo com receita, não entra automaticamente como despesa médica dedutível.
O abatimento reduz a base de cálculo, e não significa que todo o valor pago voltará como restituição. A escolha entre o modelo completo e o desconto simplificado, a renda e os demais dados da declaração definem o resultado final. As orientações abaixo têm caráter informativo e devem ser conferidas na versão mais recente do programa da Receita.
Quais despesas médicas podem ser deduzidas
A Receita Federal permite informar pagamentos feitos pelo contribuinte para o próprio tratamento e o de dependentes incluídos na declaração. Entre as despesas aceitas estão:
- consultas e tratamentos com médicos, dentistas, psicólogos, fisioterapeutas, fonoaudiólogos e terapeutas ocupacionais;
- internações hospitalares, exames laboratoriais e serviços radiológicos;
- planos de saúde e entidades que assegurem atendimento ou reembolso de despesas médicas;
- aparelhos ortopédicos, próteses ortopédicas e próteses dentárias, desde que atendidas as exigências de comprovação;
- marcapasso, parafusos, placas, lente intraocular e aparelho ortodôntico quando incluídos na conta do hospital ou do profissional, conforme a orientação da Receita.
Procedimentos médicos de finalidade estética também podem ser dedutíveis quando realizados por médico em estabelecimento médico e relacionados à prevenção, manutenção ou recuperação da saúde física ou mental. O pagamento, porém, precisa estar documentado e ser informado na ficha correta.
Despesas pagas para um alimentando só podem ser usadas quando decorrerem de decisão judicial, acordo homologado judicialmente ou escritura pública. Para entender essa diferença, veja também o guia sobre como declarar pensão alimentícia no Imposto de Renda.
O que não entra como despesa médica
Nem todo gasto relacionado à saúde pode ser abatido. A Receita exclui, entre outros casos:
- medicamentos e vacinas comprados separadamente em farmácias;
- testes de Covid-19 feitos em farmácia — a dedução pode ser admitida quando o teste é realizado em laboratório, hospital ou clínica;
- serviços de nutricionistas, enfermeiros, assistentes sociais e outros profissionais não listados, salvo quando o valor estiver incluído na conta de um estabelecimento hospitalar;
- valores reembolsados por plano de saúde, empregador ou outra entidade;
- despesas pagas para outra pessoa que não seja o titular, dependente ou alimentando enquadrado na regra.
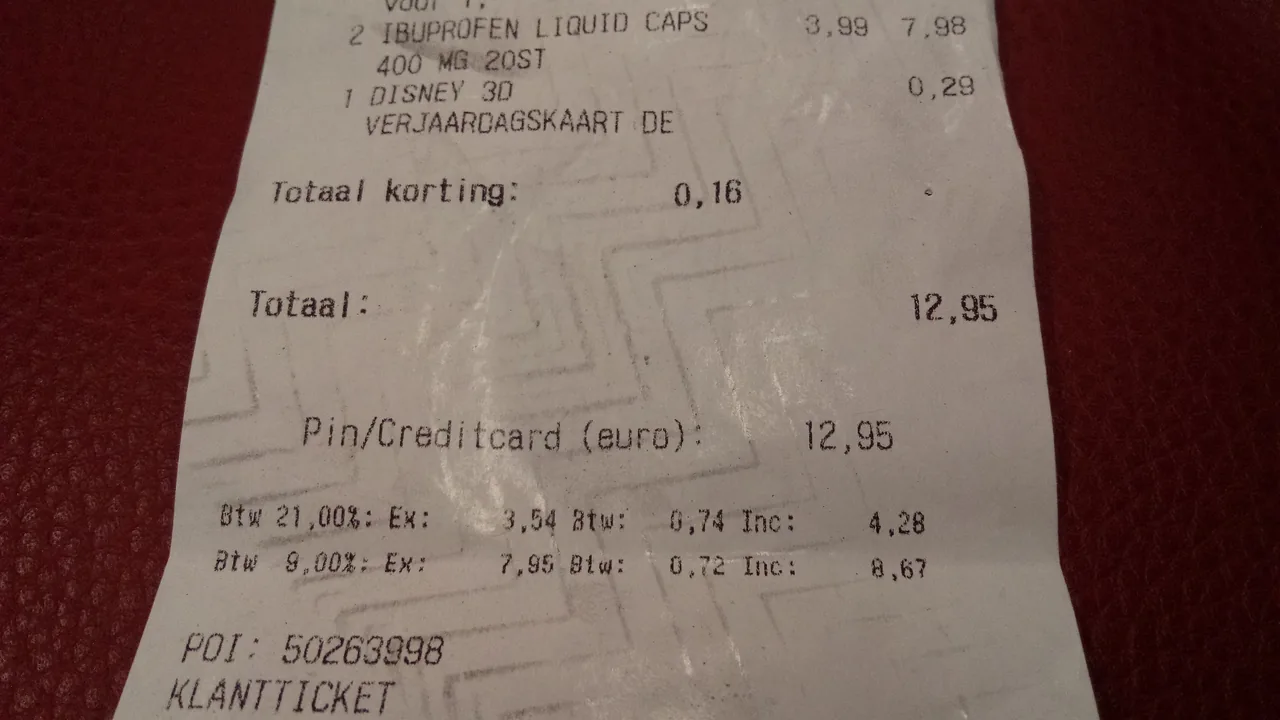
Uma nota fiscal de farmácia pode ser um documento válido para provar que houve uma compra, mas isso não transforma medicamentos em despesa dedutível. A natureza do gasto e a forma como ele foi cobrado importam tanto quanto o comprovante.
Como comprovar a despesa
O documento deve permitir identificar o prestador, o responsável pelo pagamento, o beneficiário e a data. A Receita exige, em regra, nome, endereço e CPF ou CNPJ de quem prestou o serviço; identificação de quem pagou e de quem recebeu o atendimento; data de emissão; e assinatura do prestador quando não houver documento fiscal.
Guarde também a prova do pagamento e os documentos do plano de saúde. Se houve reembolso, informe apenas a parcela que realmente ficou a cargo do contribuinte. Em aparelhos e próteses, a Receita exige receituário médico ou odontológico e nota fiscal em nome do beneficiário.
O que muda com o Receita Saúde
Desde 1º de janeiro de 2025, médicos, dentistas, psicólogos, fisioterapeutas, fonoaudiólogos e terapeutas ocupacionais que atuam como pessoas físicas devem emitir o Receita Saúde para os serviços abrangidos pela regra. O recibo eletrônico fica armazenado no aplicativo da Receita Federal e pode alimentar a declaração pré-preenchida.
O contribuinte não precisa imprimir o Receita Saúde para fazer a dedução. Ainda assim, deve conferir se o recibo corresponde ao pagamento e ao beneficiário corretos. Se o profissional não tiver emitido o recibo, o pagamento ainda pode ser informado com documentação idônea, mas ele não aparecerá automaticamente na pré-preenchida e a Receita poderá pedir comprovação adicional.
O Receita Saúde não substitui todos os documentos de despesas médicas: ele se aplica aos profissionais e situações previstos na norma. Contas hospitalares, exames, planos de saúde e próteses continuam exigindo os comprovantes correspondentes.
Quem paga plano de saúde também pode consultar o conteúdo sobre o que pode ser deduzido do plano de saúde no Imposto de Renda, especialmente nos casos de dependentes e reembolsos.
Modelo completo ou simplificado?
As despesas médicas detalhadas são aproveitadas no modelo de deduções legais, conhecido como completo. No desconto simplificado, o contribuinte troca as deduções individuais por um abatimento padrão definido para o exercício. Por isso, não basta somar consultas e recibos: compare os dois modelos no programa e escolha o que resultar no menor imposto devido ou na maior restituição, sem omitir informações obrigatórias.
Exemplo fictício: uma pessoa pagou R$ 2.400 a um médico e R$ 1.200 em coparticipação de plano de saúde, sem reembolso. Também gastou R$ 600 em medicamentos na farmácia. O total que poderia ser analisado como despesa médica é R$ 3.600; os R$ 600 de medicamentos ficam fora. Esse valor não é uma promessa de restituição: a economia efetiva depende da declaração completa.
Checklist antes de enviar a declaração
- Separe recibos, notas fiscais, comprovantes de pagamento e informes do plano de saúde.
- Confira nome, CPF ou CNPJ, data, beneficiário e valor em cada documento.
- Verifique se o gasto foi pago pelo titular ou por dependente informado na declaração.
- Desconte reembolsos e não lance medicamentos comprados separadamente.
- Compare o modelo completo com o simplificado no programa da Receita.
- Revise a declaração pré-preenchida: dados importados também são responsabilidade do contribuinte.
Se um documento estiver incompleto, peça a correção ao prestador antes do envio. Em caso de dúvida sobre uma despesa relevante, consulte as perguntas e respostas da Receita Federal ou um profissional de contabilidade.
Fontes oficiais e créditos das imagens
Foram consultadas as orientações da Receita Federal sobre despesas dedutíveis, as perguntas frequentes do IRPF, o manual oficial do Receita Saúde e a Lei nº 9.250/1995. A imagem destacada é um recibo ilustrativo publicado por MCruz (Wikimedia Commons), sob licença CC BY-SA 4.0. A imagem do corpo é um comprovante ilustrativo de farmácia de Donald Trung (Wikimedia Commons), também sob licença CC BY-SA 4.0; nenhuma das duas é documento fiscal brasileiro.
Este texto é informativo e não substitui orientação tributária individual. Regras, sistemas e campos da declaração podem ser atualizados pela Receita Federal.