Leasing de veículos é um contrato de arrendamento mercantil: a empresa arrendadora compra o carro e mantém a propriedade durante o prazo combinado, enquanto o cliente paga para usar o bem. No fim, o contrato normalmente prevê a opção de comprar o veículo, renovar o arrendamento ou devolvê-lo — sempre conforme as condições escritas no contrato.
A diferença para um financiamento comum está justamente na propriedade. No financiamento, o comprador adquire o veículo e a instituição fica com uma garantia; no leasing, o carro continua em nome da arrendadora até a compra ser formalizada. Por isso, olhar apenas para o valor da parcela pode levar a uma decisão ruim.
Como funciona o leasing de veículos
O arrendador compra o veículo escolhido pelo cliente e cede o uso por um período determinado. O cliente paga as contraprestações previstas e assume as despesas definidas no contrato, como manutenção, seguro, impostos e multas. A Lei nº 6.099/1974 exige que o contrato informe, entre outros pontos, o prazo, o valor das contraprestações e a opção de compra ou renovação.
No leasing financeiro, a opção de compra ao final costuma ser o ponto central da operação. O contrato deve informar o preço da compra ou o critério usado para calculá-lo. Esse valor pode aparecer como valor residual garantido, o chamado VRG, que não deve ser confundido automaticamente com entrada, juros ou uma parcela comum.
O que acontece no final
- Compra: o cliente exerce a opção prevista, paga o valor correspondente — se ainda houver saldo — e providencia a transferência do veículo.
- Renovação: as partes continuam a relação em novas condições, se essa alternativa estiver disponível.
- Devolução: o bem retorna à arrendadora, conforme as regras de encerramento, vistoria e eventuais valores previstos.
Essas alternativas não são intercambiáveis. Antes de assinar, confira o prazo para manifestar a escolha e os documentos exigidos.
Quais custos entram na conta
O custo total não é apenas a soma das parcelas anunciadas. Compare, no mínimo:
- valor de entrada ou pagamento inicial, se houver;
- todas as contraprestações;
- VRG ou preço para exercer a compra;
- tarifas, seguros e serviços incluídos ou obrigatórios;
- IPVA, licenciamento, multas, manutenção e seguro do carro;
- custos de registro, transferência e encerramento;
- multa, juros e consequências do atraso ou da desistência.
Para comparar com um financiamento, use a mesma referência: o desembolso total até ter o veículo em seu nome, o prazo, as coberturas e as obrigações de manutenção. O CET do financiamento de veículo é uma referência útil para não comparar uma parcela de leasing com uma taxa isolada de outra modalidade.
Leasing ou financiamento: qual a diferença?
| Critério | Leasing | Financiamento |
|---|---|---|
| Propriedade durante o contrato | Da arrendadora | Do comprador, com garantia à instituição |
| Uso do veículo | Do arrendatário, conforme o contrato | Do comprador |
| Compra ao final | Depende do exercício da opção prevista | O bem já foi comprado, mas a garantia pode continuar até a quitação |
| Comparação de preço | Exige somar parcelas, VRG e despesas | Exige analisar CET, entrada, parcelas e tarifas |
Não existe uma resposta universal. O leasing pode fazer sentido para quem aceita não ser proprietário durante o contrato e encontrou condições competitivas no custo total. O financiamento tende a ser mais simples de entender para quem quer comprar o veículo desde o início. Em ambos os casos, o risco de assumir uma parcela acima do orçamento permanece.
O que conferir no contrato antes de assinar
- Confirme quem é a arrendadora e se a empresa está autorizada a operar no mercado.
- Leia o prazo, a quantidade de parcelas e o valor de cada contraprestação.
- Identifique o VRG, o preço da opção de compra e quando cada valor será pago.
- Veja quem paga IPVA, licenciamento, seguro, manutenção e multas.
- Confira as regras para atraso, retomada do veículo, devolução e encerramento antecipado.
- Peça uma cópia integral do contrato e guarde as propostas e os comprovantes.
Se todas as parcelas forem pagas e o cliente optar pela compra de um veículo automotivo, a Lei nº 11.649/2008 prevê que, após o envio dos comprovantes exigidos e da manifestação formal de compra, a arrendadora remeta o documento necessário à transferência e o termo de quitação em até 30 dias úteis. A regra não elimina a necessidade de cumprir as condições do contrato.
Quando o leasing pode ser uma má escolha
Desconfie de uma proposta quando a publicidade destaca somente a parcela e esconde o valor residual, quando o vendedor não entrega o contrato antes da assinatura ou quando a devolução do veículo parece simples, mas vem acompanhada de cobranças pouco claras. Também é um sinal de alerta assumir o compromisso contando com uma renda que ainda não existe.
O veículo pode ser retomado em caso de inadimplência, e a forma de cálculo de valores na saída depende do contrato e da legislação aplicável. Se houver dúvida sobre uma cláusula, peça esclarecimento por escrito e procure orientação jurídica ou de defesa do consumidor antes de assinar.
Perguntas frequentes
Leasing é aluguel de carro?
Ele se parece com um aluguel porque o cliente paga pelo uso, mas é uma operação de arrendamento mercantil com regras próprias e, no leasing financeiro, opção de compra ao final. Não é o mesmo que uma locação diária ou mensal.
Quem é o dono do carro no leasing?
A arrendadora é a proprietária durante a vigência do contrato. O cliente só passa a ser dono depois de exercer a opção de compra e concluir a transferência.
É possível quitar o leasing antes do prazo?
Isso depende das condições da operação e da legislação aplicável. Solicite à arrendadora um demonstrativo escrito com o saldo para encerramento, o tratamento do VRG e eventuais descontos ou encargos antes de decidir.
O que fazer quando o contrato termina?
Confira a opção escolhida, quite os valores e despesas exigidos, envie a documentação no canal indicado e peça protocolo. Na compra de veículo, acompanhe a transferência e o termo de quitação.
Fontes e imagem
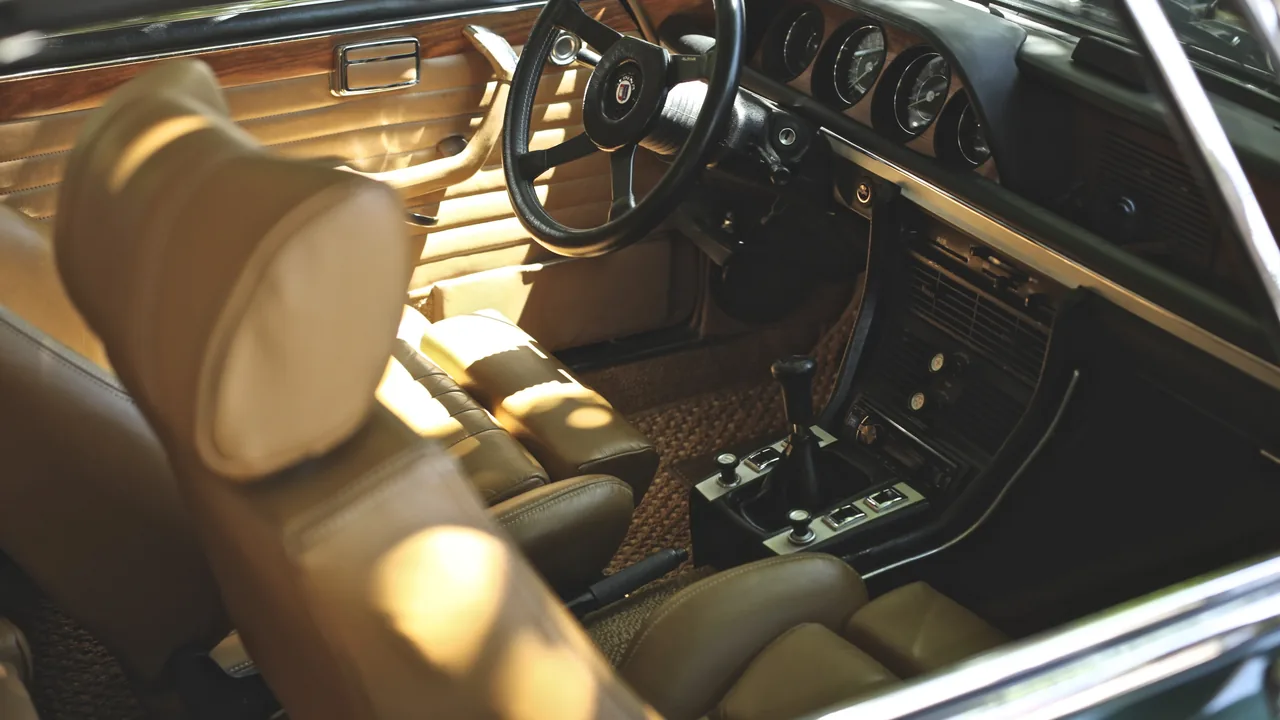
As regras gerais foram conferidas na FAQ do Banco Central sobre arrendamento mercantil, na Lei nº 6.099/1974 e na Lei nº 11.649/2008. A imagem do interior do veículo é de Wikimedia Commons, sob CC0 1.0.