
Se o contrato do seu imóvel na planta ou em construção diz que as parcelas são corrigidas pelo INCC, o valor a pagar muda enquanto a obra não termina. A correção aplica o índice acumulado no período sobre o saldo devedor e sobre as parcelas que ainda não foram pagas. Durante a obra, em geral, não há juros somados a essa correção.
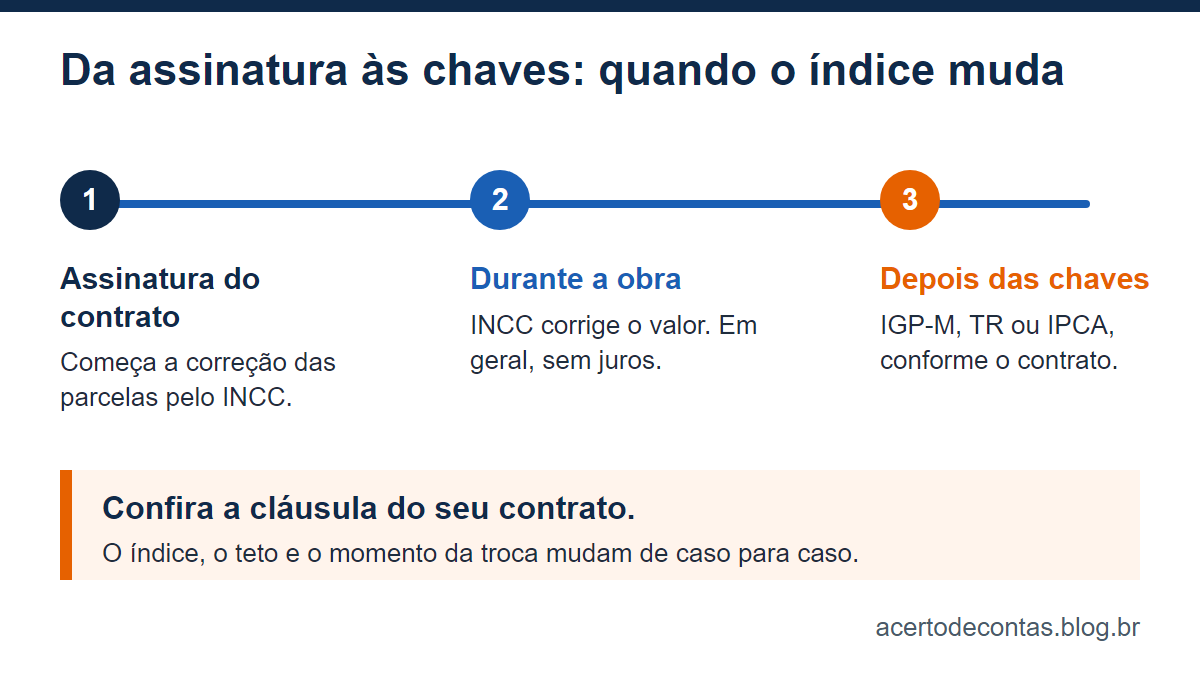
Resumo rápido
- O INCC é o índice da FGV que mede a variação dos custos da construção.
- Durante a obra, ele corrige o saldo devedor e as parcelas que faltam pagar.
- Em geral, não há juros durante a obra.
- Depois da entrega, o índice pode mudar para IGP-M, TR ou IPCA, às vezes com juros.
- Confira no contrato o índice, o teto, o momento da troca e os juros.
O que é o INCC
INCC é a sigla de Índice Nacional de Custo da Construção. A Fundação Getulio Vargas (FGV) calcula o índice todo mês. Ele mede a variação dos custos da construção civil, como materiais e mão de obra.
Nos contratos de imóvel na planta, o INCC atualiza o valor a pagar durante a obra. Assim, o preço acompanha o custo de construir o empreendimento. Essa regra protege os dois lados: o comprador não paga um valor defasado, e a construtora não fica com a conta da obra sem reposição.
Como a correção é aplicada na prática
Cada contrato tem a sua regra, e vale o que está escrito no seu. Em geral, o índice acumulado no período é aplicado sobre o saldo devedor. As parcelas que ainda não foram pagas são reajustadas pelo mesmo percentual.
O exemplo abaixo usa valores inventados. Ele mostra a conta, não os números de um contrato real.
Exemplo de cálculo
| Passo | Conta | Resultado |
|---|---|---|
| 1. Saldo devedor | Valor do exemplo | R$ 200.000 |
| 2. INCC acumulado no período | Percentual do exemplo | 0,50% |
| 3. Correção do saldo | R$ 200.000 x 0,50% | R$ 1.000 |
| 4. Novo saldo devedor | R$ 200.000 + R$ 1.000 | R$ 201.000 |
| 5. Parcela antes da correção | Valor do exemplo | R$ 2.000 |
| 6. Parcela corrigida | R$ 2.000 + 0,50% (R$ 10) | R$ 2.010 |
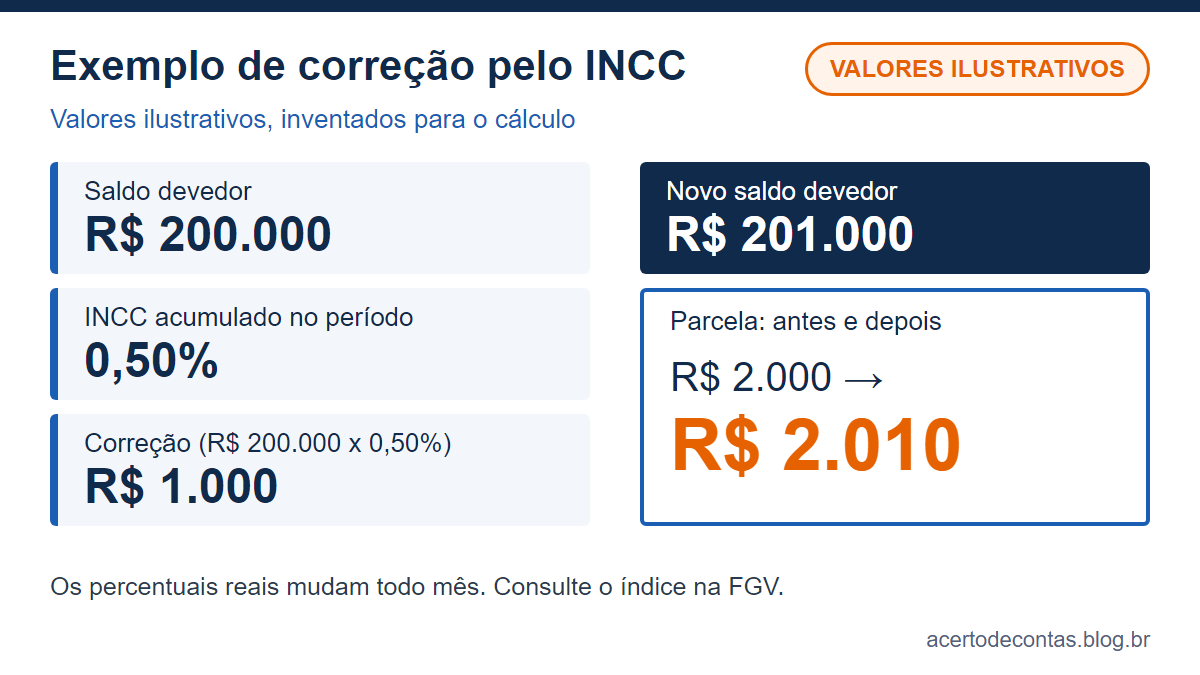
Os percentuais reais mudam todo mês e são divulgados pela FGV. Consulte o índice do período na fonte antes de fazer as contas. Compare também com as planilhas de reajuste que a construtora enviar.
Como ler a planilha da construtora
Ao receber a planilha de reajuste, procure três dados: o índice usado no período, a base de cálculo (se a correção incide sobre o saldo, sobre a parcela ou sobre as duas coisas) e o mês em que a correção entrou. Se algum desses dados não aparecer, peça a informação por escrito antes de aceitar o valor.
No exemplo acima, a conta é simples porque há um único índice e uma única base. Em contratos reais, a planilha pode trazer mais de uma linha de reajuste, por isso vale conferir cada uma.
E depois que a obra termina?
Quando o imóvel fica pronto, o índice costuma mudar. Veja como isso costuma funcionar:
- No financiamento direto com a construtora, é comum passar a usar o IGP-M, às vezes com juros. Algumas fontes citam 12% ao ano em contratos desse tipo.
- No financiamento bancário, o indexador pode ser a TR ou, em contratos mais recentes, o IPCA.
| Fase | Indexador | Juros | Observação |
|---|---|---|---|
| Durante a obra | INCC | Em geral, não há | Confira se existe teto para a correção. |
| Depois das chaves (construtora) | IGP-M, em geral | Às vezes, com juros | Veja a taxa e a data da troca no contrato. |
| Depois das chaves (banco) | TR ou IPCA | Depende do contrato com o banco | Confira o indexador no contrato de financiamento. |
O momento da troca gera disputa
O ponto mais discutido é quando o índice muda: no habite-se ou na entrega das chaves. Segundo reportagem do Exame, decisões do STJ sobre o tema são favoráveis à troca só na entrega das chaves. Por isso, leia a cláusula que trata desse momento.
Quando a obra atrasa, a Justiça costuma aceitar a correção. Mesmo assim, o indicador usado, INCC ou IGP-M, pode ser contestado.
Passar a dívida para um banco
Para transferir a dívida a um banco, normalmente é preciso estar com as chaves e a escritura. Antes disso, a opção depende das regras do contrato e do banco.
O que conferir no contrato
Antes de assinar, ou ao receber a planilha de reajuste, procure estes pontos:
- Qual índice corrige as parcelas durante a obra e se há teto (limite) para a correção.
- Quando o índice muda, se é no habite-se ou na entrega das chaves, e para qual indexador.
- Se haverá juros após a entrega e qual é a taxa.
- O que acontece em caso de atraso na obra. As regras de compra na planta estão em comprar apartamento na planta: o que conferir antes.
Dicas para se preparar
- Faça a simulação com folga. O INCC pode subir mais do que você espera, e a sua renda precisa aguentar o valor corrigido. Simule também um cenário em que o índice sobe mais que o previsto e veja se o orçamento do mês continua fechando.
- Guarde as planilhas de reajuste enviadas pela construtora e confira se o índice aplicado bate com o divulgado pela FGV.
- Se pretende financiar no banco depois, veja as regras de crédito habitacional, como as do Minha Casa, Minha Vida.
Perguntas frequentes
O INCC é juros?
Não. O INCC mede a variação dos custos da construção. Ele atualiza o valor a pagar, e não é uma taxa cobrada por cima do contrato. Em geral, não há juros durante a obra. Juros podem aparecer depois da entrega, se o contrato previr.
Por que a parcela subiu sem atraso?
Porque as parcelas que ainda não foram pagas são reajustadas pelo índice. A correção vale para o saldo que falta pagar, mesmo sem atraso. Confira na planilha se o aumento vem do índice do período e não de outra cobrança.
Onde consigo o INCC do mês?
A FGV divulga o índice mensalmente. Consulte o valor na própria fonte e compare com a planilha da construtora. Se os números não batem, pergunte à construtora qual índice e qual período foram usados.
Quando o índice muda depois da obra?
Depende do contrato. A troca pode ocorrer no habite-se ou na entrega das chaves, e o novo indexador pode ser IGP-M, TR ou IPCA. Confira a cláusula do seu contrato.
Posso passar a dívida para um banco antes da entrega?
Normalmente, não. Para transferir a dívida a um banco, é preciso estar com as chaves e a escritura.
Nota: este conteúdo é informativo e não substitui a análise do seu contrato por um advogado ou especialista.
Atualizado em outubro de 2026.