O Imposto Seletivo previsto para 2027 começa a produzir efeitos em 2 de fevereiro de 2027, conforme a Medida Provisória nº 1.399/2026. Na fase inicial, o tributo alcança grupos como veículos, bebidas alcoólicas, bebidas açucaradas e produtos fumígenos; a medida também prevê regras para concursos de prognósticos.
A MP define um regime temporário, válido até 31 de dezembro de 2027, e ainda pode ser alterada pelo Congresso. Para o consumidor, isso não significa que todos os preços subirão automaticamente: a norma estabelece o imposto, mas o valor final depende do repasse de cada cadeia, de outros tributos e das condições de mercado.
Atualizado em 12 de novembro de 2026. As informações refletem a MP nº 1.399/2026 e o acompanhamento legislativo disponível nesta data.
O que é o Imposto Seletivo
O Imposto Seletivo (IS) é um tributo federal criado na reforma tributária do consumo para incidir sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Ele é cobrado em etapas da produção, da importação ou da comercialização, e pode chegar ao consumidor embutido no preço.
A regra de 2027 é uma transição. A MP diz que as alíquotas foram definidas com fatores de conversão para preservar, em termos médios, o nível efetivo de tributação que já existia no IPI. Isso é uma diretriz do texto, não uma garantia de que o preço de cada produto ficará igual.
Quais produtos entram na regra de 2027
A MP menciona veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas. A aplicação depende da classificação fiscal e das exceções dos anexos da própria medida.
- Veículos: a alíquota considera critérios como tecnologia de propulsão, eficiência energética, emissão de CO₂, reciclabilidade e produção nacional. Há hipóteses de alíquota zero para veículos sustentáveis, pessoas com deficiência ou transtorno do espectro autista e táxis, conforme as condições legais.
- Caminhões: caminhões com peso bruto total igual ou superior a 3.500 quilos não entram na incidência prevista, mas a exceção não alcança picapes.
- Bebidas e produtos fumígenos: a medida traz alíquotas ad valorem e, em alguns casos, parcela específica. A classificação do produto é decisiva.
- Bens minerais extraídos: a alíquota fica reduzida a zero até 31 de dezembro de 2027, enquanto o regime permanente será discutido em legislação própria.
- Concursos de prognósticos: a MP estabelece alíquota de 0,5%, o que alcança modalidades como Mega-Sena, Lotofácil e Loteca, segundo o Ministério da Fazenda.
Alíquotas que já aparecem na MP
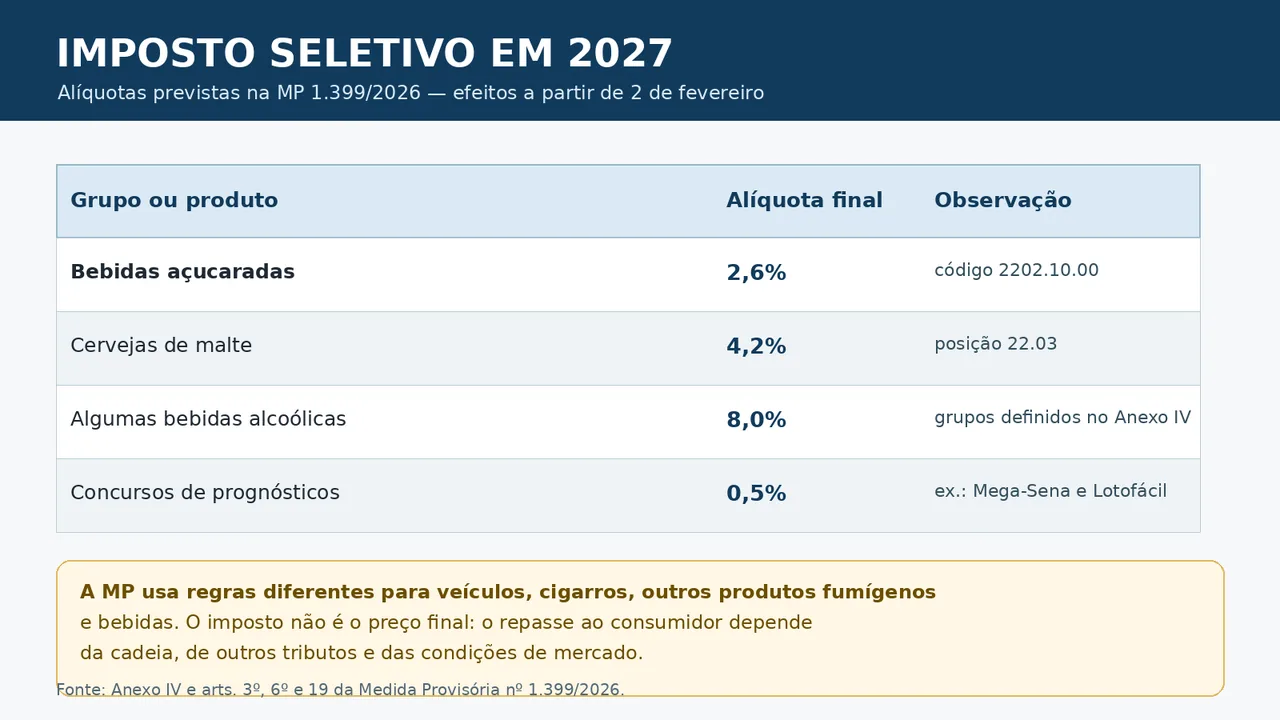
O Anexo IV da medida lista alíquotas para categorias específicas. Os percentuais abaixo são os valores finais indicados no anexo para o regime provisório de 2027; não devem ser aplicados a qualquer produto parecido sem conferir a classificação fiscal.
| Grupo | Alíquota final prevista | Observação |
|---|---|---|
| Bebidas açucaradas | 2,6% | Código 2202.10.00 |
| Cervejas de malte | 4,2% | Posição 22.03 |
| Algumas bebidas alcoólicas | 8,0% | Grupos definidos no Anexo IV |
| Concursos de prognósticos | 0,5% | Regra indicada pelo Ministério da Fazenda |
Para cigarros e cigarrilhas, a MP mantém uma fórmula própria: alíquota ad valorem de 66,7% e parcela específica de R$ 3,50 por maço, sobre a base prevista na medida. Veículos também não têm um percentual único: a alíquota parte de uma base e recebe ajustes ligados às características do modelo.
O imposto vai aumentar o preço?
Pode haver impacto, mas não existe um reajuste único definido para todas as compras. O imposto é um componente do custo e o fornecedor pode repassá-lo total ou parcialmente, absorvê-lo na margem ou alterar a formação do preço por outros motivos. A concorrência, o câmbio, o frete e os tributos que continuam incidindo também entram na conta.
Por isso, a alíquota do IS não deve ser somada mecanicamente ao preço anunciado. Em bebidas, por exemplo, o percentual oficial incide conforme a base e a classificação do produto; o preço de varejo inclui outras etapas da cadeia. Em veículos, o modelo, a tecnologia e os critérios de sustentabilidade mudam o cálculo.
O governo afirma que a transição foi desenhada para manter o nível global de arrecadação, com compensação entre o IS e a CBS. Essa afirmação descreve o desenho fiscal da medida e não assegura que cada consumidor pagará exatamente o mesmo valor.
O que muda para quem compra ou paga
- Ao comprar um veículo: peça a composição do preço e confira se o modelo se enquadra em alguma regra de sustentabilidade ou alíquota zero. A data da compra, a classificação e a regulamentação aplicável podem alterar o cálculo.
- Ao comparar bebidas e outros produtos: use o preço total, e não apenas a alíquota do imposto. O percentual da MP não substitui a conferência de frete, margem e demais tributos.
- Em concursos de prognósticos: não presuma que a tarifa ou o prêmio mudará no mesmo percentual do IS. O repasse depende da operação e das regras do organizador.
- Ao planejar 2027: trate os valores como sujeitos à transição. A MP prevê que o Executivo envie até 31 de maio de 2027 um projeto com as alíquotas aplicáveis a partir de 2028.
Para entender como a reforma tributária pode aparecer na comunicação de preços, veja também o guia sobre preço com ou sem imposto na reforma tributária. Em compras internacionais, a conta segue regras próprias: confira o conteúdo sobre impostos na Black Friday. Quem está planejando o custo de um carro pode consultar ainda o guia de IPVA 2027.
O que ainda pode mudar
A MP tem força de lei desde a publicação, mas está em tramitação no Congresso. A Câmara registra a apresentação de emenda em 6 de novembro de 2026 e informa que não consta revogação expressa da medida na consulta realizada em 12 de novembro. A redação, as alíquotas e as exceções podem ser alteradas durante a análise legislativa.
O regime provisório vale para 2027. Para 2028 em diante, a MP prevê um projeto de lei com as alíquotas permanentes, que ainda não estava definido na data desta publicação.
Perguntas frequentes
Quando começa o Imposto Seletivo?
A MP nº 1.399/2026 prevê produção de efeitos a partir de 2 de fevereiro de 2027. O regime criado pela medida é temporário e vai até 31 de dezembro de 2027, salvo mudanças legislativas.
O imposto será cobrado diretamente do consumidor?
A cobrança ocorre nas etapas definidas pela legislação tributária, mas o consumidor pode sentir o efeito no preço final. O repasse não é automático nem uniforme para todos os produtos.
A MP já é definitiva?
Não. Ela tem força de lei, mas está sujeita à análise do Congresso. O texto vigente na data da compra é a referência, e a situação legislativa deve ser conferida quando a regra for aplicada.
Conteúdo informativo. Em decisões tributárias ou de compra de alto valor, confira a norma vigente e, se necessário, procure orientação profissional.