Quem teve prêmio líquido anual em apostas de quota fixa acima de R$ 28.467,20 precisa calcular Imposto de Renda sobre o que exceder esse limite. A alíquota é de 15%, e o valor não incide sobre o total apostado nem sobre cada prêmio isolado.
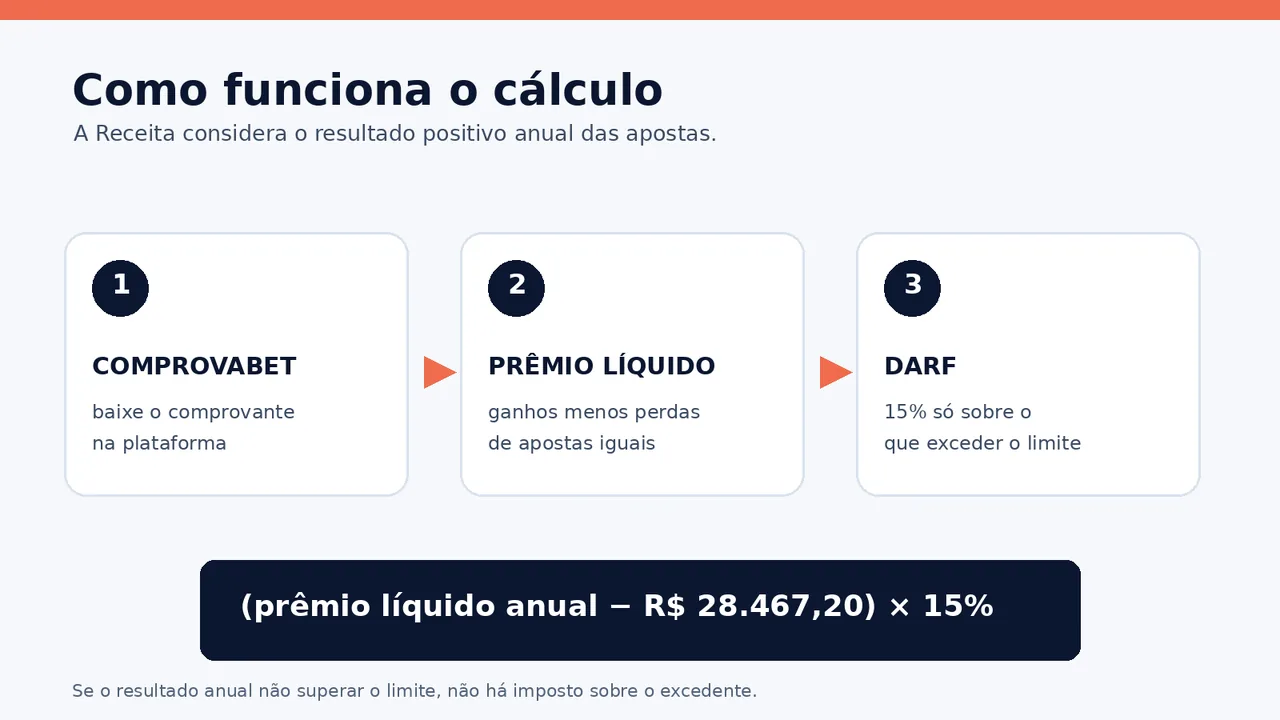
O cálculo considera o resultado positivo do ano: ganhos menos perdas de apostas da mesma natureza. Para conferir os números, o apostador deve usar o ComprovaBet, documento disponibilizado pela plataforma, e a ferramenta de apuração indicada pela Receita Federal.
Quem paga imposto sobre apostas
A regra trata dos prêmios líquidos obtidos em loterias de apostas de quota fixa e em competições virtuais do tipo fantasy sport, conforme as orientações da Receita Federal. Ela não deve ser confundida com as regras de loterias tradicionais ou com a tributação de outros investimentos.
- Até R$ 28.467,20 no ano: o resultado fica dentro da faixa anual sem imposto, segundo a orientação usada pela Receita.
- Acima de R$ 28.467,20: a alíquota de 15% incide somente sobre a parcela excedente.
- Resultado negativo ou igual a zero: não há prêmio líquido tributável, mas os comprovantes devem ser guardados.
O limite é anual e deve ser analisado com os resultados do período. Não basta olhar apenas o saldo de uma conta ou uma única plataforma. Guarde os ComprovaBets e os registros de depósitos, saques, apostas e perdas para conferir o cálculo.
Como calcular o IR das bets
1. Reúna os comprovantes
Baixe o ComprovaBet de cada agente operador utilizado. O documento consolida os resultados do ano-calendário anterior. A Receita informa que o operador deve disponibilizá-lo até o último dia útil de fevereiro do ano seguinte aos prêmios ou às perdas.
2. Encontre o prêmio líquido anual
Some os ganhos e desconte as perdas de apostas da mesma natureza, conforme a regra indicada pela Receita. O objetivo é chegar a um único resultado anual positivo, e não somar todos os valores recebidos sem considerar as perdas permitidas.
3. Separe apenas o excedente
Subtraia R$ 28.467,20 do prêmio líquido anual. Se o resultado for negativo, considere zero para fins do imposto. Depois, multiplique o excedente por 15%.
| Prêmio líquido anual | Parcela tributável | IR calculado |
|---|---|---|
| R$ 28.000,00 | R$ 0,00 | R$ 0,00 |
| R$ 30.000,00 | R$ 1.532,80 | R$ 229,92 |
| R$ 50.000,00 | R$ 21.532,80 | R$ 3.229,92 |
Exemplos meramente ilustrativos, com valores fictícios. Fórmula: (prêmio líquido anual − R$ 28.467,20) × 15%, quando o resultado for positivo.
4. Emita e pague o DARF
A Receita Federal disponibiliza uma ferramenta digital para apurar a base de cálculo e o imposto. Informe os dados do ComprovaBet, confira o prêmio líquido anual e, se houver valor a recolher, emita o Documento de Arrecadação de Receitas Federais (DARF). Na orientação publicada em 2 de março de 2026, o prazo informado para o pagamento foi o último dia útil de abril. Como datas e serviços podem ser atualizados, confira a página oficial antes de pagar.
O que muda na declaração do Imposto de Renda
O imposto sobre o prêmio líquido é tratado como tributação exclusiva ou definitiva, conforme o Manual de Preenchimento da Receita. Isso não dispensa a pessoa de informar corretamente os rendimentos e de guardar os documentos usados no cálculo. O campo e o procedimento podem mudar quando a Receita publicar as instruções do exercício correspondente.
Não confunda essa apuração com o Imposto de Renda mínimo para altas rendas, que tem regras próprias para a declaração de 2027. Veja a explicação sobre quem pode entrar no imposto mínimo do IR 2027. Para outra mudança tributária de 2026, consulte também como funciona o IRRF sobre lucros e dividendos.
Dúvidas comuns
A alíquota de 15% incide sobre todo o valor ganho?
Não. Pela regra usada no cálculo, ela incide sobre a parcela do prêmio líquido anual que superar R$ 28.467,20. Um resultado de R$ 30.000,00, por exemplo, gera uma parcela tributável de R$ 1.532,80.
Posso descontar perdas das apostas?
A Receita orienta informar o prêmio líquido, resultado positivo depois da dedução das perdas incorridas em apostas da mesma natureza. Não misture perdas de atividades diferentes nem descarte os comprovantes.
O ComprovaBet é o mesmo que o DARF?
Não. O ComprovaBet é o comprovante de resultados fornecido pelo operador. O DARF é o documento de arrecadação emitido quando o cálculo indicar imposto a pagar.
Fontes e limite desta explicação
As regras e os prazos acima foram conferidos em 17 de novembro de 2026 nas orientações da Receita Federal sobre a ferramenta de cálculo, no Manual de Preenchimento do IRPF e na Lei nº 14.790/2023. A página da Receita deve ser consultada novamente antes do pagamento, porque instruções operacionais podem ser atualizadas.
Aviso: este texto é informativo e não substitui a análise do seu ComprovaBet, a orientação da Receita Federal ou o atendimento de um profissional tributário.