Uma nova transação tributária pode encerrar discussões sobre a cobrança de Imposto sobre a Renda Retido na Fonte (IRRF) de investidores não residentes no Brasil. O Edital de Transação Conjunto PGFN/RFB nº 4/2026 permite negociar débitos ligados a ganhos de capital e outros rendimentos, desde que exista discussão administrativa ou judicial pendente de julgamento definitivo na data da adesão.
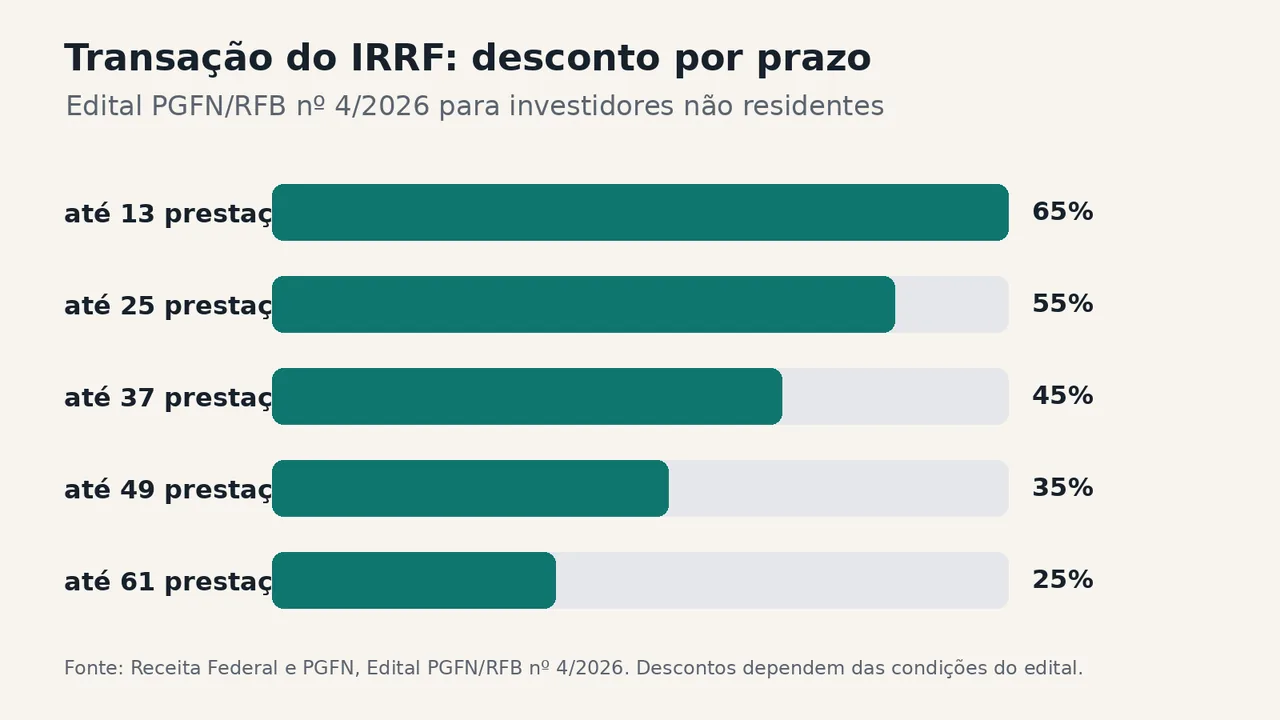
O prazo termina às 19h, no horário de Brasília, em 29 de dezembro de 2026. O desconto máximo é de 65% para quem quitar o débito em até 13 prestações; prazos maiores reduzem o abatimento. A adesão exige cuidado porque envolve confissão dos débitos incluídos, desistência de recursos e renúncia às teses jurídicas relacionadas.
Quem pode usar a transação do IRRF
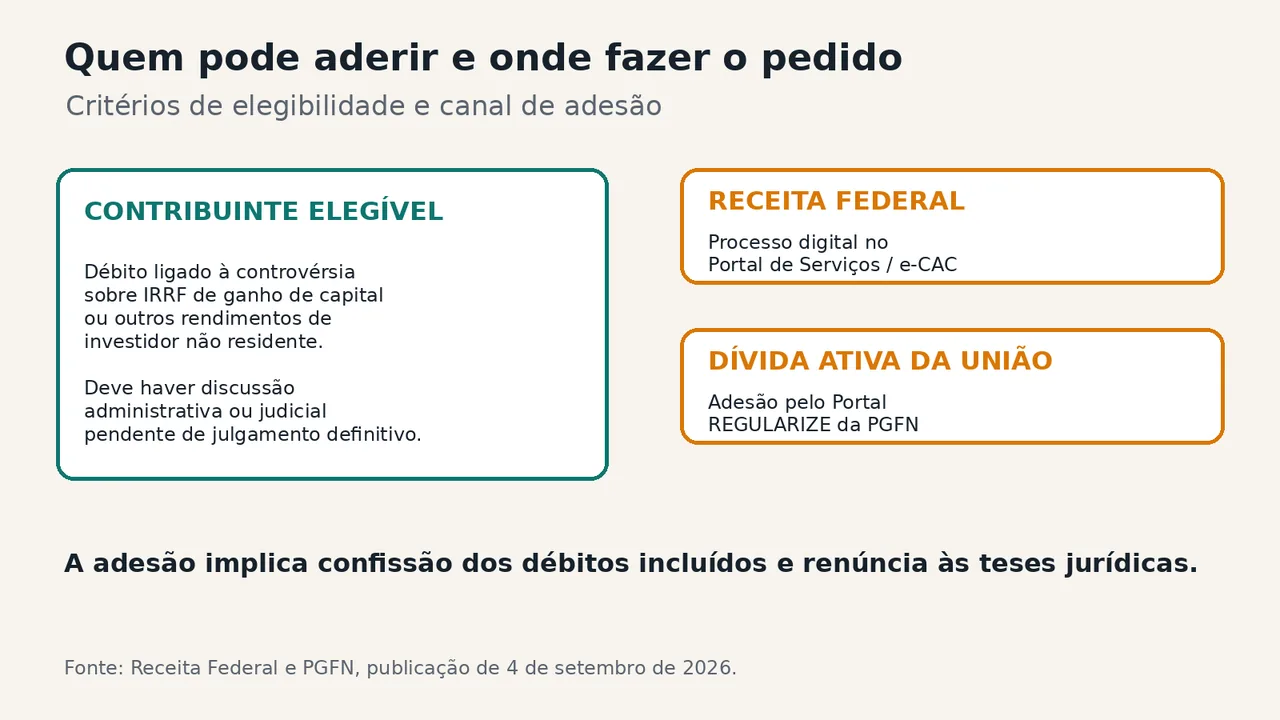
A medida é voltada a contribuintes com débitos decorrentes da controvérsia sobre a incidência do IRRF em ganhos de capital e outros rendimentos obtidos por investidores não residentes. A controvérsia precisa estar em discussão administrativa ou judicial sem julgamento definitivo quando o pedido for feito.
Também podem entrar multas associadas à controvérsia, inclusive multas qualificadas, com os mesmos descontos aplicáveis ao débito principal, segundo a Receita Federal e a PGFN. O edital não cria um desconto geral para qualquer dívida de IRRF: o vínculo com a controvérsia descrita e a situação do processo são condições centrais.
Quais são os descontos e prazos
| Prazo total | Desconto |
|---|---|
| Até 13 prestações | 65% |
| Até 25 prestações | 55% |
| Até 37 prestações | 45% |
| Até 49 prestações | 35% |
| Até 61 prestações | 25% |
Depois da conversão de eventuais depósitos judiciais, o saldo pode ser quitado conforme o prazo escolhido. O edital também admite, sob as condições previstas no próprio texto, o uso de créditos de prejuízo fiscal do IRPJ e de base de cálculo negativa da CSLL para quitar até 30% do saldo remanescente após os descontos.
Exemplo numérico: por que o prazo muda o resultado
Em uma simulação simples, um débito de R$ 100.000 enquadrado na faixa de até 13 prestações teria desconto nominal de R$ 65.000 e saldo de R$ 35.000 antes de outros ajustes previstos no edital. Se o contribuinte pudesse usar créditos fiscais no limite de 30% desse saldo, o teto matemático seria de R$ 10.500. Esse exemplo não calcula juros, depósitos judiciais, multas específicas ou a parcela efetivamente aceita pela administração: serve apenas para mostrar como os percentuais funcionam.
Onde fazer a adesão
Débito administrado pela Receita Federal
O pedido deve ser feito pelo Portal de Serviços da Receita Federal, com abertura de processo digital no e-CAC, conforme a orientação oficial.
Débito inscrito em dívida ativa da União
Quando a dívida estiver inscrita em dívida ativa, a adesão ocorre pelo Portal REGULARIZE da PGFN. A situação do débito define o canal; por isso, não basta escolher o portal mais conhecido.
O que muda ao aderir
- confissão irrevogável e irretratável dos débitos incluídos;
- desistência de impugnações e recursos administrativos;
- renúncia às teses jurídicas relacionadas aos débitos transacionados;
- desistência de ações judiciais correspondentes, quando houver.
A Receita também informa que a transação não autoriza restituição ou compensação de valores já pagos ou parcelados. Antes de aderir, o contribuinte deve conferir a classificação do débito, o processo em andamento, os depósitos judiciais e o efeito da renúncia com seu advogado ou contador.
Fontes e data de referência
Este texto considera as informações oficiais disponíveis em 20 de setembro de 2026. Consulte o texto integral do Edital PGFN/RFB nº 4/2026 no Diário Oficial da União e a publicação da Receita Federal. O conteúdo é informativo e não substitui análise tributária individual.