

Pix Automático e débito automático servem para pagar contas recorrentes sem repetir a operação todos os meses, mas funcionam de forma diferente. O Pix Automático é autorizado no banco do pagador e permite definir um valor máximo por cobrança. Já o débito automático tradicional depende do relacionamento entre a empresa, a instituição que comanda o débito e o banco onde o dinheiro está.
Na prática, o Pix Automático tende a ser mais simples para quem quer acompanhar autorizações pelo aplicativo e usar diferentes instituições participantes do Pix. O débito automático pode continuar sendo conveniente quando a conta já está cadastrada e o serviço é oferecido pela rede bancária do cliente.
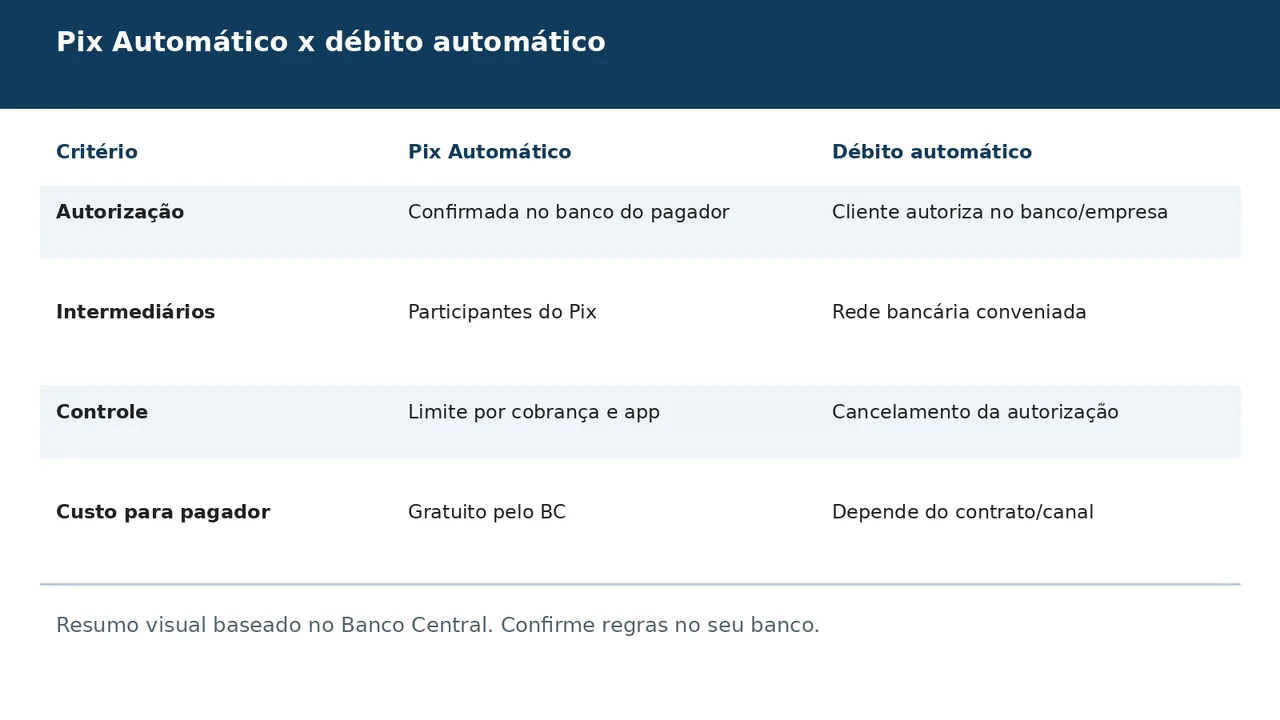
Qual é a diferença entre Pix Automático e débito automático?
A diferença central está na infraestrutura e no controle da autorização. No Pix Automático, uma empresa com CNPJ ativo envia a cobrança recorrente ao participante do Pix do recebedor, e o banco do pagador agenda o pagamento depois de uma autorização prévia e específica. A cobrança pode ser semanal, mensal, trimestral, semestral ou anual.
No débito automático, o cliente autoriza o desconto em conta por meio eletrônico ou por escrito. O Banco Central cita como exemplos tarifas bancárias e contas de luz e telefone. A autorização pode ser feita no banco ou, conforme o serviço, por um canal da empresa.
Pix Automático: como funciona para quem paga
- A empresa oferece o Pix Automático como forma de pagamento.
- O cliente confere a recorrência e autoriza a operação no aplicativo do banco, por uma oferta ou QR Code.
- O banco agenda a cobrança e envia uma notificação antes do pagamento.
- No vencimento, o Pix é efetivado conforme as regras da autorização.
O pagador pode definir um valor máximo para cada cobrança, consultar as autorizações e gerenciar os débitos agendados. O Banco Central informa que é vedada a cobrança de tarifa do usuário pagador pelo Pix Automático; o participante do recebedor pode negociar tarifa com a empresa.
Se não houver saldo suficiente ou o valor ultrapassar o limite configurado, o banco notifica o cliente e há uma nova oportunidade, na mesma data, para recompor o saldo ou solicitar aumento do limite, conforme as regras do serviço.
Débito automático: como funciona e como cancelar
No débito automático tradicional, o banco só pode fazer o desconto com autorização prévia do cliente, por escrito ou meio eletrônico. Por isso, a primeira providência diante de um débito desconhecido é consultar no aplicativo ou no atendimento qual empresa comandou o lançamento e verificar a autorização.
O Banco Central informa que, em regra, o cliente pode cancelar a autorização na instituição depositária, onde mantém a conta, ou na instituição destinatária, relacionada ao recebedor. A instituição depositária deve comunicar a efetivação do cancelamento em até dois dias úteis a partir do recebimento do pedido.
Em setembro de 2025, a Febraban anunciou uma regra de autorregulação para bancos aderentes: o débito automático interbancário deve ser comunicado ao cliente com antecedência de até cinco dias, com identificação da instituição e do valor. A medida é uma regra setorial de bancos participantes, não uma autorização para ignorar as normas do Banco Central.
Qual é mais seguro?
Nenhum dos dois deve ser tratado como autorização irreversível. O Pix Automático oferece controles visíveis no aplicativo, como limite por cobrança, notificações e gestão das autorizações. No débito automático, a proteção depende de manter o cadastro sob revisão e cancelar rapidamente uma autorização que não reconhece.
Antes de aceitar qualquer recorrência, confira o nome do recebedor, a periodicidade, a data de início e o valor máximo. Também mantenha saldo suficiente apenas para as despesas esperadas e ative as notificações do banco. Em caso de fraude ou pagamento indevido, registre a contestação no banco e preserve protocolos, comprovantes e mensagens.
Pix Automático ou débito automático: qual escolher?
| Se a sua prioridade é… | Opção que tende a fazer mais sentido |
|---|---|
| Controlar limite, autorizações e agendamentos no app | Pix Automático |
| Manter uma conta já cadastrada em um serviço existente | Débito automático |
| Pagar uma assinatura recorrente sem cartão | Pix Automático, se a empresa oferecer |
| Cancelar um desconto que não reconhece | Use o canal indicado pelo banco e pela empresa; no débito automático, o BC admite pedido na instituição depositária ou destinatária |
A escolha depende da disponibilidade no serviço, da instituição financeira e do nível de controle que você prefere. O Pix Automático não substitui todo débito automático: ele não se aplica a pagamentos não periódicos a empresas nem a transferências recorrentes para pessoas físicas. Para estas últimas, o Banco Central orienta usar o Pix Agendado recorrente.
Resumo
O Pix Automático é uma alternativa mais padronizada e com controles de limite e autorização no ambiente do Pix. O débito automático continua útil quando já está integrado ao serviço contratado. Nos dois casos, acompanhe as cobranças, confira o recebedor e cancele autorizações que deixaram de fazer sentido.
Fontes: Banco Central — Pix Automático; FAQ Pix Automático; Banco Central — débito automático em conta; Febraban — comunicação prévia no débito interbancário.


