Empresas que vendem produtos ou prestam serviços precisam começar a revisar sistemas, notas fiscais e orientação contábil para a transição da reforma tributária do consumo. O cronograma oficial prevê novas etapas entre dezembro de 2026 e março de 2027, enquanto o programa de conformidade promete orientação e correção preventiva durante a adaptação — sem significar uma dispensa geral de multas.
A mudança interessa principalmente a pessoas jurídicas sujeitas às regras de emissão de documentos fiscais e apuração do IBS e da CBS. O consumidor não precisa alterar sua declaração ou cadastro por causa deste cronograma, mas pode encontrar mudanças na forma como os tributos aparecem nos documentos e nos preços ao longo da transição.
O que muda para as empresas em 2027
A Receita Federal e o Comitê Gestor do IBS (CGIBS) estão implantando o modelo de tributação do consumo com documentos fiscais eletrônicos e declarações específicas. A sigla IBS identifica o Imposto sobre Bens e Serviços; a CBS é a Contribuição sobre Bens e Serviços.
O cronograma não coloca todas as empresas na mesma data. A obrigação depende do tipo de operação, do documento usado e do enquadramento tributário. Por isso, trocar o sistema inteiro sem conferir a atividade pode gerar custo desnecessário ou deixar uma obrigação importante de fora.
Quais são os prazos já publicados
| Data | O que começa ou vence | Quem deve conferir |
|---|---|---|
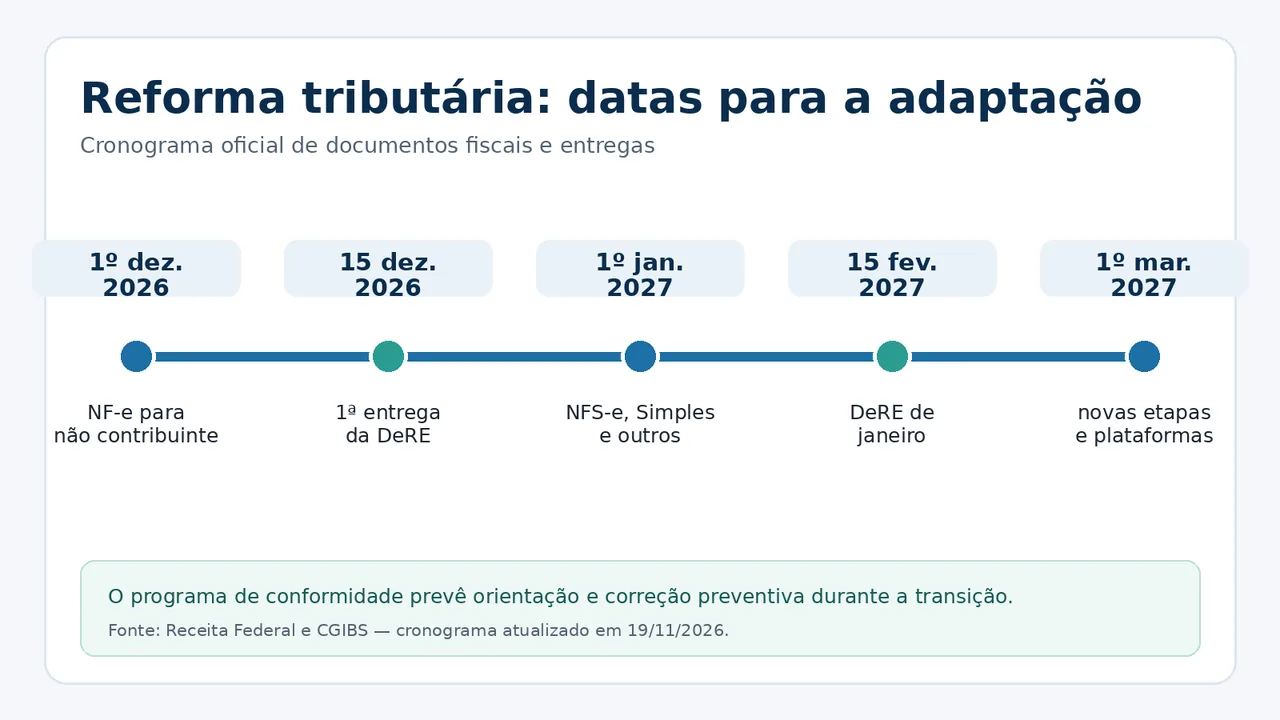
| 1º de dezembro de 2026 | NF-e para operações com não contribuinte do ICMS sujeitas ao IBS e à CBS | Empresas que realizam operações enquadradas nessa hipótese |
| 15 de dezembro de 2026 | Primeira entrega de eventos periódicos mensais da DeRE, referente a novembro | Contribuintes abrangidos pelos regimes específicos indicados no cronograma |
| 1º de janeiro de 2027 | Novas hipóteses de NFS-e, incluindo bens imateriais, condomínios, locações e outros serviços | Prestadores e empresas com operações previstas no Ato Conjunto |
| 15 de fevereiro de 2027 | Primeira entrega de eventos mensais da DeRE referente a janeiro | Contribuintes alcançados pelos eventos D-1121 e D-2102 |
| 1º de março de 2027 | Outras etapas, como documentos para plataformas digitais, transporte e determinadas operações do Simples Nacional | Empresas que se enquadram nas hipóteses específicas do cronograma |
DeRE é a Declaração de Regimes Específicos. A primeira entrega não vale para todas as empresas: o cronograma lista os eventos e operações abrangidos, como D-1101, D-1106, D-2101, D-1198 e D-1199 para a entrega relativa a novembro. O responsável deve conferir o leiaute e a documentação técnica antes de transmitir qualquer informação.
O que significa o programa de conformidade
Em novembro, o Ministério da Fazenda informou que o Programa de Conformidade da Reforma Tributária será usado para apoiar a adaptação ao novo modelo. A proposta divulgada pela Receita é oferecer assistência na produção da documentação fiscal e permitir correção preventiva, sem punição por erros em situações de dúvida fundamentada e boa-fé durante a transição.
Essa proteção não deve ser lida como autorização para ignorar prazos, emitir documentos incompletos ou deixar de corrigir erros. A própria comunicação oficial destaca a necessidade de não omitir dados e de seguir boas práticas contábeis. Além disso, a página de cronograma informa que os ambientes de teste e produção podem ter datas diferentes das datas de obrigatoriedade.
Checklist para começar a adaptação
- Mapeie as operações: liste vendas, serviços, locações, importações e operações sujeitas a regimes específicos.
- Relacione cada operação ao documento: verifique se a empresa usa NF-e, NFC-e, NFS-e, CT-e, DeRE ou outro documento citado no cronograma.
- Converse com o contador e o fornecedor do sistema: peça confirmação do leiaute, da versão do emissor e do ambiente de testes aplicável ao negócio.
- Separe teste de produção: uma função disponível no ambiente de teste não prova que a emissão já é obrigatória, e uma obrigação publicada não deve ser confundida com a liberação técnica do sistema.
- Crie uma rotina de conferência: guarde versões dos documentos, erros encontrados, correções feitas e orientações recebidas.
- Revise contratos e preços: avalie como os tributos e os documentos serão apresentados ao cliente, sem tratar uma simulação de transição como preço final garantido.
O que ainda precisa ser confirmado
A implementação continua recebendo normas complementares, leiautes e orientações. A Receita informou que atos conjuntos com o CGIBS seriam divulgados até o início de dezembro, e que alguns documentos e exigências terão etapas próprias em 2027. Assim, o calendário deve ser consultado novamente antes de cada entrega.
Também não é possível concluir, apenas pelo anúncio do programa de conformidade, que qualquer erro será perdoado. A aplicação prática dependerá do enquadramento da empresa, do ato vigente, da correção adotada e da demonstração de boa-fé. Em caso de dúvida sobre obrigação fiscal, a orientação adequada é procurar o contador ou a Receita Federal.
Onde acompanhar as atualizações
A página de cronograma dos documentos fiscais eletrônicos reúne as datas, os documentos e os leiautes indicados pela Receita Federal. A comunicação do Ministério da Fazenda sobre o programa de conformidade explica a proposta de orientação durante a transição.
Para entender outros pontos já tratados pelo Acerto de Contas, veja também o guia sobre NFC-e e reforma tributária para o pequeno varejo, a explicação sobre validação do IBS e da CBS e o conteúdo sobre as escolhas do Simples Nacional em 2027.
Este texto é informativo e não substitui a análise do enquadramento tributário e da operação de cada empresa. Atualizado em 21 de novembro de 2026.