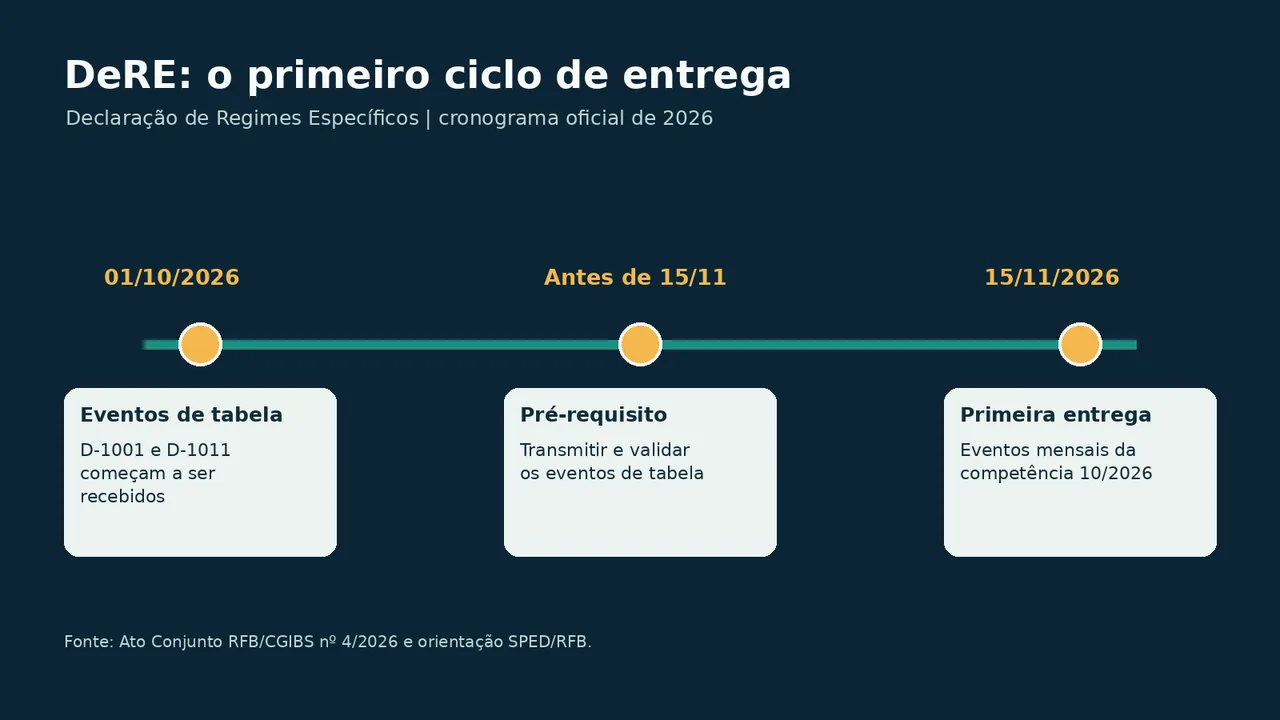
A primeira entrega mensal da Declaração de Regimes Específicos (DeRE) deve ser transmitida até 15 de novembro de 2026 e reúne os eventos da competência outubro. O prazo vale para os contribuintes enquadrados nos regimes específicos alcançados pela declaração, e não para toda empresa automaticamente.
Antes dos eventos mensais, a empresa precisa enviar e ter processados com sucesso o D-1001, de informações do contribuinte, e o D-1011, que contém o Plano Geral de Contas Comentado (PGCC). A Receita Federal e o Comitê Gestor do IBS orientam que essa validação venha antes da escrituração mensal para reduzir rejeições.
Quem precisa ficar atento à DeRE
A DeRE é uma declaração fiscal eletrônica voltada ao registro contábil e fiscal das operações dos regimes específicos de tributação relacionados à reforma do consumo. A documentação técnica de 2026 trata, entre outros, dos regimes de serviços financeiros, planos de assistência à saúde e concursos de prognósticos.
Isso significa que o prazo de 15 de novembro não deve ser tratado como uma obrigação geral para qualquer CNPJ. A empresa precisa verificar se suas operações e seu enquadramento estão dentro do escopo da DeRE. O fato de uma empresa acompanhar a reforma tributária ou emitir documentos fiscais eletrônicos, por si só, não comprova que ela tenha de entregar todos os eventos da declaração.
O Manual do Usuário da DeRE, na versão 1.3.0, é a referência técnica para o preenchimento. A Receita publicou essa versão em outubro de 2026, com atualizações do manual, dos leiautes e das regras de validação.
Qual é o prazo da primeira entrega
O Ato Conjunto RFB/CGIBS nº 4/2026 definiu 1º de outubro de 2026 como início da recepção dos eventos de tabela e 15 de novembro de 2026 para os eventos periódicos mensais. A primeira entrega mensal deve conter as informações contábeis e fiscais da competência outubro de 2026.
O prazo mensal é o dia 15 do mês seguinte ao período de apuração. A orientação oficial informa que essa data não é prorrogada quando cai em sábado, domingo ou feriado. Por isso, não deixe a transmissão para o último momento: o sistema precisa processar os eventos, e uma rejeição pode exigir correção antes do fechamento.
Quais eventos devem ser enviados
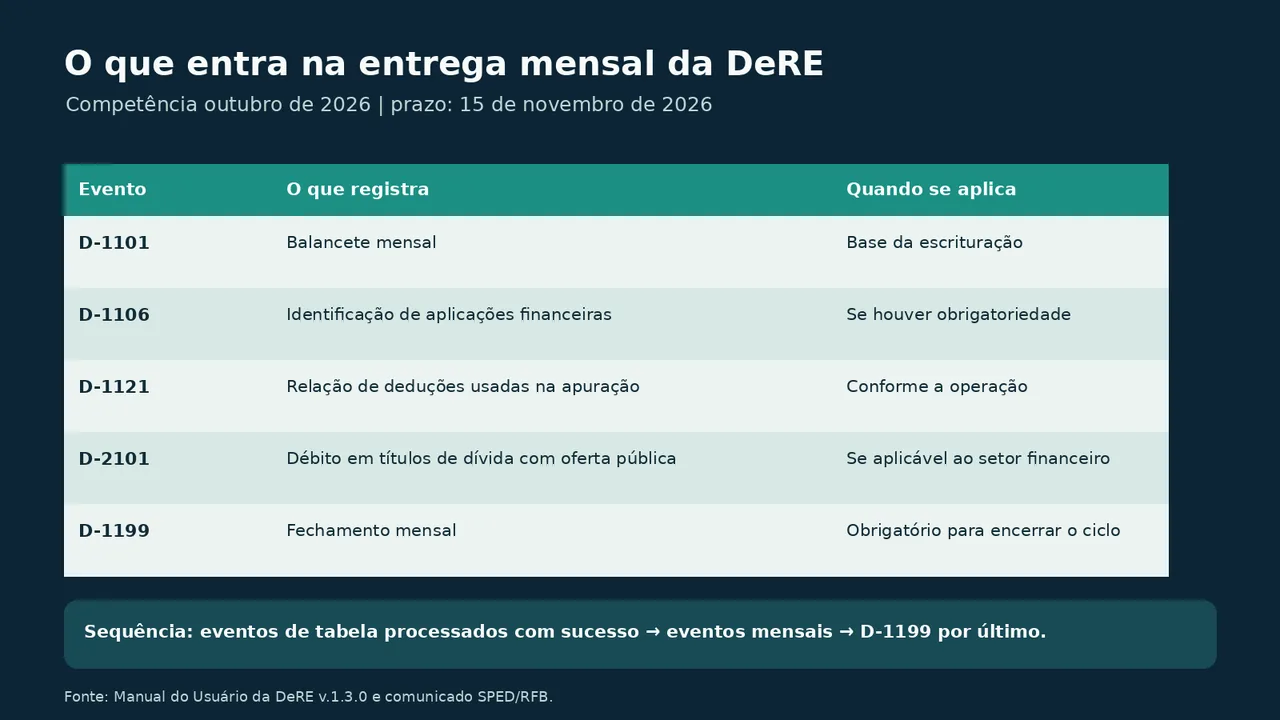
O conjunto depende da operação do declarante. A estrutura básica da primeira entrega inclui:
- D-1101 — Balancete Mensal: principal evento mensal da escrituração;
- D-1106 — Identificação de Aplicações Financeiras: enviado quando houver obrigatoriedade;
- D-1121 — Relação de Deduções Utilizadas na Apuração: registra as deduções aplicáveis e ajuda a evitar o aproveitamento duplicado;
- D-2101 — Débito em Operações com Títulos de Dívida com Oferta Pública: destinado às situações aplicáveis ao setor financeiro;
- D-1199 — Fechamento Mensal: encerra o ciclo e consolida as informações da competência.
O D-1198, de reabertura do período de apuração, não é uma etapa rotineira da primeira transmissão. Ele serve para situações de retificação depois do fechamento, conforme as regras do manual e da documentação técnica.
Qual sequência seguir para evitar rejeições
- Confirme o enquadramento: identifique o regime específico e as operações que entram na DeRE.
- Baixe a documentação vigente: confira o Manual do Usuário, os leiautes, as tabelas e as regras de validação da versão 1.3.0.
- Envie o D-1001 e o D-1011: aguarde o retorno e verifique se o processamento ocorreu com sucesso.
- Feche a competência contábil de outubro: concilie o balancete com os eventos auxiliares que forem exigidos para a operação.
- Transmita os eventos mensais aplicáveis: o D-1101 e os eventos auxiliares devem ser processados antes do fechamento.
- Envie o D-1199 por último: o fechamento depende dos eventos obrigatórios e pode travar o período para novas transmissões diretas.
- Guarde os recibos e retornos: rejeição, aviso e protocolo devem ser conferidos no ambiente da declaração e preservados com os documentos que deram origem à escrituração.
O que a empresa deve fazer agora
O primeiro passo é não confundir a DeRE com outras obrigações da reforma tributária. Empresas que precisam ajustar a NFS-e podem consultar o guia sobre a obrigatoriedade da NFS-e Nacional para ME e EPP. Para o varejo, o conteúdo sobre NFC-e e reforma tributária trata de outro documento e de outro fluxo.
Também vale separar a DeRE das regras do Simples Nacional. O cronograma de documentos fiscais tem marcos próprios para optantes do regime, explicados no guia sobre Simples Nacional, IBS e CBS. Se houver dúvida sobre o enquadramento ou sobre a escrituração contábil, a decisão deve ser validada com o contador responsável e com a documentação oficial vigente.
Fontes oficiais e limite da informação
As datas e a sequência descritas acima seguem o Ato Conjunto RFB/CGIBS nº 4, os esclarecimentos publicados pelo Sistema Público de Escrituração Digital e o Manual do Usuário da DeRE versão 1.3.0. A aplicação de cada evento depende do regime, das operações da empresa e das regras de validação vigentes no ambiente de transmissão.
- Ato Conjunto RFB/CGIBS nº 4/2026;
- Esclarecimentos do SPED sobre o cronograma e a transmissão;
- Manual do Usuário da DeRE v.1.3.0.
Este texto é informativo e não substitui a análise do contador ou da documentação aplicável ao regime específico da empresa.