Atualizado em 11 de novembro de 2026. Quem trabalha por conta própria e recebe de pessoas físicas ou do exterior deve registrar o rendimento no Carnê-Leão Web, apurar o imposto mês a mês e pagar o DARF, quando houver valor devido, até o último dia útil do mês seguinte.
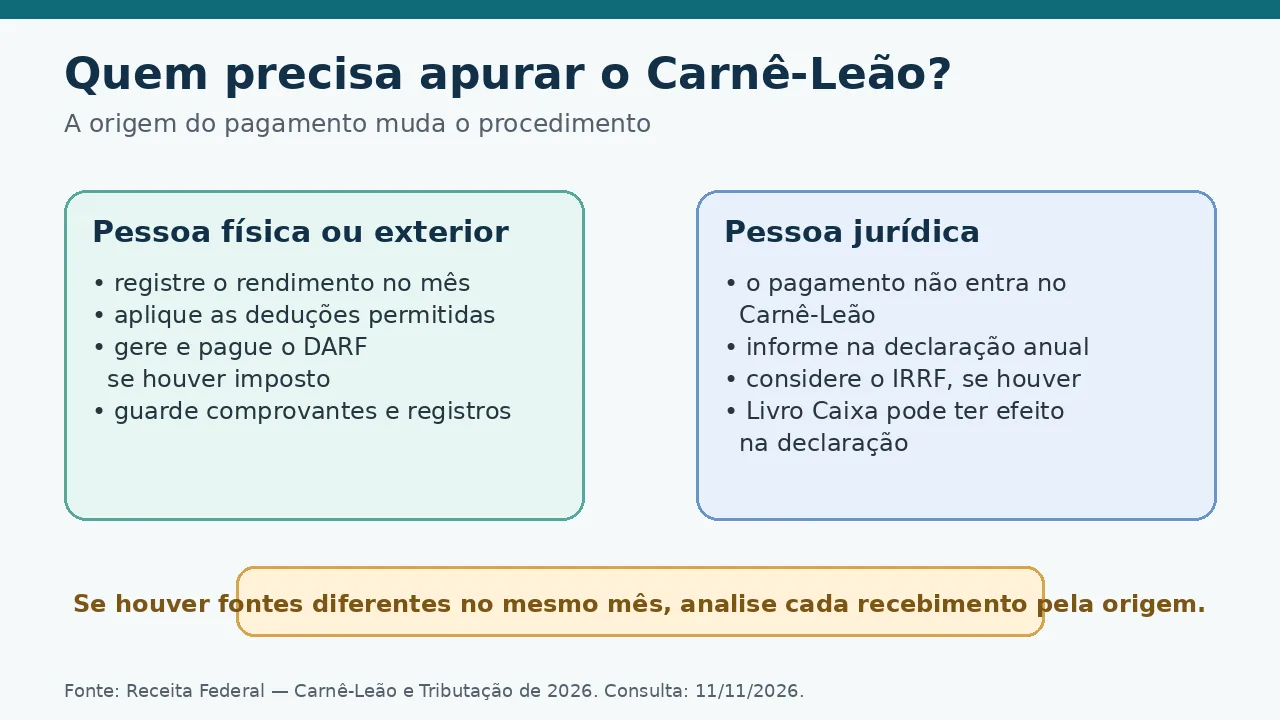
O procedimento não vale para todo autônomo. O recebimento exclusivo de uma pessoa jurídica não entra no Carnê-Leão como rendimento de pessoa física: nesse caso, o contribuinte informa os valores na declaração anual e considera eventual imposto retido na fonte. A origem de cada pagamento, portanto, é o primeiro ponto a conferir.
O que é o Carnê-Leão em 2026
O Carnê-Leão é a apuração mensal do Imposto de Renda para a pessoa física residente no Brasil que recebe rendimentos tributáveis de outra pessoa física ou de fonte no exterior sem retenção do imposto no Brasil. O registro é feito no Carnê-Leão Web da Receita Federal, dentro do e-CAC.
O sistema deve ser usado mesmo quando o cálculo do mês não resultar em DARF. Manter o registro ajuda a demonstrar de onde veio o dinheiro, organizar as deduções e transportar os dados para a declaração anual do Imposto de Renda.
Quem precisa usar o Carnê-Leão
Em geral, entram nessa apuração os rendimentos recebidos por profissionais liberais, prestadores de serviço e outros trabalhadores por conta própria quando o pagador é uma pessoa física. Também entram rendimentos recebidos do exterior sem retenção brasileira, observadas as regras aplicáveis ao caso.
Já o pagamento feito por empresa segue outro tratamento. Se uma clínica, agência, empresa ou outro CNPJ paga pelo serviço, o valor não deve ser lançado como Carnê-Leão de pessoa física. O contribuinte deve guardar o comprovante, conferir o informe ou documento fornecido pela fonte pagadora e informar o rendimento na declaração anual, incluindo o IRRF quando houver.
Se a pessoa recebe de pessoas físicas e jurídicas no mesmo mês, separe os pagamentos por origem. Um recebimento pode exigir Carnê-Leão enquanto o outro é informado como rendimento pago por pessoa jurídica.
Como calcular o imposto mensal
- Some os rendimentos tributáveis recebidos no mês que se enquadram no Carnê-Leão.
- Informe as deduções permitidas e mantenha os documentos que comprovam cada lançamento.
- Aplique a tabela progressiva mensal vigente em 2026 sobre a base de cálculo.
- Confira o resultado no Carnê-Leão Web e gere o DARF se houver imposto a pagar.
A tabela progressiva mensal de 2026 usa estas faixas de base de cálculo:
| Base mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | 0% | R$ 0,00 |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
Os valores são os publicados pela Receita Federal para a tabela mensal de 2026. A alíquota não deve ser aplicada diretamente sobre todo o dinheiro recebido antes das deduções: primeiro se encontra a base de cálculo e só então se usa a faixa correspondente.
Exemplo de cálculo
Suponha, apenas para demonstrar a fórmula, uma base mensal de R$ 8.000,00, sem outras deduções no exemplo. Como ela está na faixa de 27,5%, a conta fica assim: R$ 8.000,00 × 27,5% − R$ 908,73 = R$ 1.291,27. É uma simulação, não uma cobrança automática: dependentes, contribuição previdenciária, pensão e despesas aceitas podem mudar a base.
Quais deduções podem reduzir a base
A Receita permite deduções previstas na legislação, desde que o contribuinte se enquadre na regra e tenha documentação. Entre os itens que podem aparecer na apuração estão:
- contribuições para a Previdência Social;
- dependentes, quando a condição e os documentos forem atendidos;
- pensão alimentícia determinada por decisão judicial, acordo homologado ou escritura pública, conforme o caso;
- despesas de Livro Caixa necessárias à atividade e à obtenção do rendimento.
O Livro Caixa não é autorização para lançar qualquer gasto pessoal. A despesa precisa ter relação necessária com o trabalho, ser registrada e ser comprovada. Separe contas da atividade e contas pessoais; essa organização reduz o risco de misturar custos sem relação com a renda.
Quem também recebe aluguel pode ter regras específicas para excluir despesas que sejam encargo do proprietário. O guia sobre aluguel recebido e Carnê-Leão detalha essa situação.
O que mudou no Imposto de Renda mensal em 2026
A Lei nº 15.270/2025 criou uma redução do imposto mensal a partir de janeiro de 2026. Segundo a Receita Federal, rendimentos tributáveis mensais de até R$ 5.000,00 podem ter o imposto reduzido a zero, e a redução é gradual para valores entre R$ 5.000,01 e R$ 7.350,00.
Isso não significa que todo autônomo possa simplesmente deixar de registrar os recebimentos. A redução é aplicada na apuração conforme a base e as regras do mês. Além disso, quem tem mais de uma fonte de renda pode não sofrer retenção ou pagamento suficiente ao longo do mês e ainda ter diferença no ajuste anual. O próprio contribuinte precisa conferir o conjunto dos rendimentos.
Quando pagar e qual código usar
Se o Carnê-Leão resultar em imposto a pagar, o DARF vence no último dia útil do mês seguinte ao recebimento. O código usado para o recolhimento mensal é o 0190. Por exemplo, um rendimento recebido em abril é apurado no Carnê-Leão de abril e, havendo imposto, o pagamento ocorre no prazo de maio.
Se o prazo passar, não use um DARF vencido sem atualizar o cálculo. Consulte a pendência e emita o documento atualizado pelos canais da Receita Federal, com os acréscimos aplicáveis. Um pagamento atrasado pode gerar multa e juros.
Como evitar erros no Carnê-Leão
- registre o rendimento no mês em que ele foi recebido, não apenas quando emitir a nota ou fechar o contrato;
- separe pessoa física, pessoa jurídica e exterior antes de iniciar a apuração;
- guarde recibos, comprovantes bancários, notas, contratos e documentos das despesas;
- não lance como Livro Caixa uma despesa pessoal ou sem relação comprovada com a atividade;
- confira o DARF, o código 0190 e a data de vencimento antes de pagar;
- importe ou transcreva os dados para a declaração anual e verifique se os valores batem.
O trabalhador autônomo também precisa separar imposto de renda e contribuição previdenciária. A tabela de desconto de empregados não é a mesma regra usada para contribuinte individual; veja a explicação sobre as opções de contribuição ao INSS em 2026.
Perguntas frequentes
Autônomo que recebe de empresa paga Carnê-Leão?
Não para esse recebimento. O pagamento de pessoa jurídica deve ser tratado como rendimento pago por empresa, com eventual IRRF, e informado na declaração anual. Se o mesmo autônomo também recebe de pessoas físicas, esses outros valores podem exigir Carnê-Leão.
Preciso pagar quando o resultado do mês é zero?
Não há DARF a pagar quando não existe imposto devido, mas o registro do rendimento e das deduções continua sendo útil para a declaração anual e para manter a documentação organizada.
O Carnê-Leão substitui a declaração anual?
Não. Ele é uma apuração mensal e a declaração anual consolida os rendimentos, pagamentos e demais informações do ano. O imposto pago durante o ano é considerado no ajuste anual.
Este conteúdo é informativo e não substitui a análise da situação tributária individual. Em caso de dúvida sobre atividade, deduções ou rendimentos do exterior, consulte a Receita Federal ou um profissional habilitado.