
O CDB pode render mais do que a poupança no valor líquido, mas isso não é automático. A comparação só faz sentido quando você coloca lado a lado a taxa contratada, o Imposto de Renda, a liquidez e o prazo em que o dinheiro ficará aplicado.
Para a pessoa física, o rendimento da poupança é isento de Imposto de Renda. Já o CDB segue uma tabela regressiva de IR sobre o ganho. Os dois produtos podem ter cobertura do FGC, dentro dos limites e das condições da garantia.
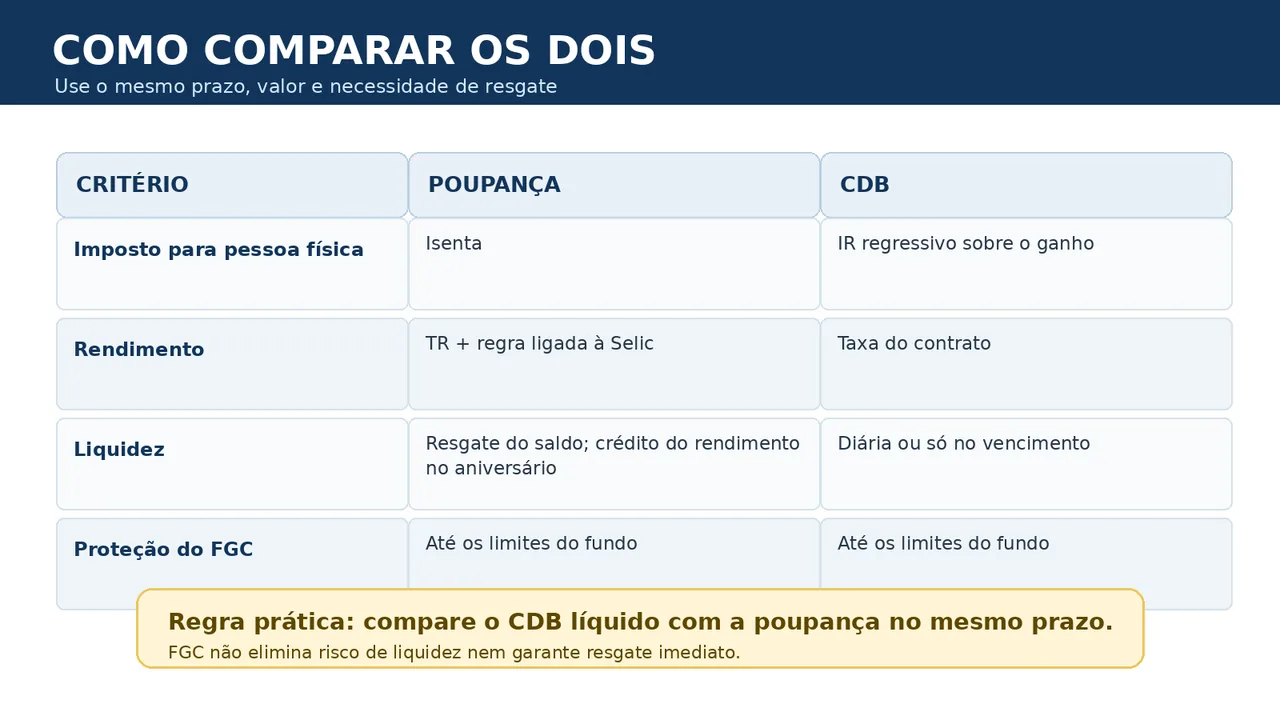
A diferença aparece no rendimento líquido
O CDB é um título emitido por um banco. A rentabilidade pode ser prefixada, pós-fixada — geralmente ligada ao CDI — ou híbrida. Por isso, dizer que “CDB rende mais” sem informar a taxa e o prazo deixa a comparação incompleta.
A poupança tem uma regra definida em lei. O Banco Central informa que ela combina a Taxa Referencial (TR) com uma parcela adicional de 0,5% ao mês quando a meta da Selic está acima de 8,5% ao ano. Como a meta Selic estava em 13,75% ao ano desde 17 de setembro de 2026, essa era a regra aplicável na data desta publicação; a TR continua influenciando o resultado.
| Critério | Poupança | CDB |
|---|---|---|
| Imposto para pessoa física | Rendimento isento | IR regressivo sobre o ganho |
| Rentabilidade | TR + regra ligada à Selic | Taxa definida no contrato |
| Liquidez | Saldo disponível, mas o rendimento segue a data de aniversário | Pode ser diária ou apenas no vencimento |
| FGC | Dentro dos limites da garantia | Dentro dos limites, se elegível |
O CDB precisa superar a poupança depois do imposto. Um título que anuncia uma taxa maior no bruto pode entregar resultado inferior se tiver prazo curto, tributação mais pesada ou nenhuma possibilidade de resgate quando você precisar do dinheiro.
Simulação com R$ 10 mil
O exemplo abaixo é uma simulação, não uma promessa de rentabilidade. Considere R$ 10 mil aplicados por 12 meses, sem novos aportes. Para a poupança, foi usada uma hipótese de 0,5% ao mês e TR igual a zero. Para o CDB, uma taxa prefixada fictícia de 12% ao ano, com 365 dias de prazo e IR de 17,5% sobre o rendimento.
| Aplicação | Conta do exemplo | Saldo ao fim |
|---|---|---|
| Poupança | 12 ciclos de 0,5% ao mês | R$ 10.616,78 |
| CDB prefixado | R$ 1.200 bruto − R$ 210 de IR | R$ 10.990,00 |
Nessas premissas, o CDB terminaria com R$ 373,22 a mais. O resultado muda se a taxa contratada, a TR, o prazo ou o momento do resgate mudar. Em um CDB pós-fixado, use a rentabilidade efetivamente oferecida pela instituição; “100% do CDI” é uma referência de contrato, não um valor fixo garantido para todos os períodos.
Quando a poupança pode fazer sentido
A poupança atende quem prioriza simplicidade, não quer acompanhar o vencimento de um título e aceita que o rendimento seja creditado na data de aniversário. O Banco Central informa que valores mantidos por menos de um mês não recebem remuneração. Por isso, ela pode ser inadequada para quem movimenta o dinheiro antes de completar o ciclo.
O rendimento isento de IR ajuda no resultado líquido, mas não transforma qualquer poupança na melhor opção. Compare o retorno com alternativas de liquidez compatível e considere a necessidade de acesso ao dinheiro, não só a taxa anunciada.
Quando o CDB tende a ser mais interessante
Um CDB tende a ser mais interessante quando oferece uma taxa líquida superior à poupança e permite o resgate no momento necessário. CDBs com liquidez diária podem servir para dinheiro de curto prazo; títulos com vencimento fechado costumam exigir planejamento, pois o resgate antecipado pode não existir ou depender das condições da instituição.
O IR do CDB diminui conforme o prazo: 22,5% até 180 dias; 20% de 181 a 360 dias; 17,5% de 361 a 720 dias; e 15% acima de 720 dias. A cobrança incide sobre o rendimento, não sobre o principal. Em aplicações resgatadas antes de 30 dias, também pode haver IOF sobre o ganho.
Como escolher sem olhar só para a taxa
- Defina o prazo: dinheiro para emergência precisa de acesso rápido; um objetivo com data permite avaliar vencimentos mais longos.
- Compare o líquido: desconte o IR do CDB e não trate a taxa bruta como resultado final.
- Leia a liquidez: confirme se o resgate é diário, em dias úteis, imediato ou somente no vencimento.
- Confira a proteção: poupança e CDB elegível podem ter FGC, mas a cobertura é limitada a R$ 250 mil por CPF ou CNPJ em cada instituição ou conglomerado, com teto global de R$ 1 milhão em quatro anos para as situações previstas pelo fundo.
Para dimensionar o valor antes de escolher onde aplicar, veja o guia sobre quanto guardar na reserva de emergência. O artigo sobre como funciona o CDB explica emissores, indexadores e prazos. Também vale comparar a poupança com o Tesouro Selic e entender os limites no guia sobre a garantia do FGC.
Aviso: este texto é informativo e não substitui a análise do contrato, do seu prazo e da sua necessidade de liquidez. Taxas, regras e condições podem mudar.
Fontes oficiais consultadas
- Banco Central: remuneração dos depósitos de poupança e histórico da Selic, consultados em 15 de outubro de 2026.
- B3 Educação: CDB, consultado em 15 de outubro de 2026.
- Lei nº 11.033/2004, Receita Federal, CAIXA: tributação do CDB e FGC.