
Se apareceu um desconto de empréstimo consignado que você não reconhece, confira primeiro o extrato do benefício, procure a instituição financeira responsável e peça a contestação da operação. Em seguida, bloqueie novas contratações no Meu INSS ou pela Central 135 e registre a reclamação no Consumidor.gov.br se o banco não resolver.
O passo a passo vale para aposentados, pensionistas e outros titulares de benefícios do INSS que encontraram um contrato ou parcela desconhecida. Se houver indício de fraude, preserve os documentos, não compartilhe senhas e registre também um boletim de ocorrência.
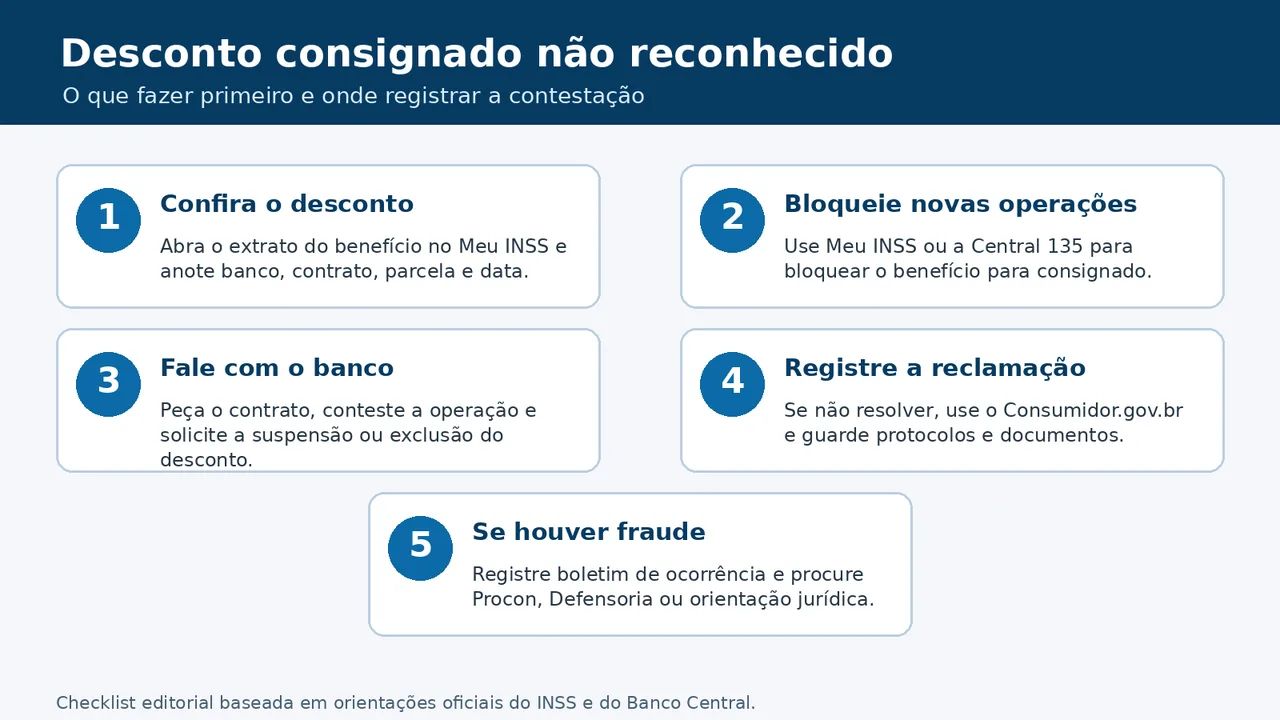
1. Confira qual contrato gerou o desconto
Antes de reclamar, abra no Meu INSS o Extrato de Empréstimo Consignado. Anote o nome do banco ou financeira, o número do contrato, a data de início, o valor liberado, o número de parcelas e o valor descontado. Salve o arquivo ou faça uma captura de tela com a data da consulta.
Também confira o extrato do próprio benefício. A comparação ajuda a separar um empréstimo desconhecido de outras ocorrências, como cartão consignado, refinanciamento, portabilidade ou desconto que começou em outro período.
O guia para consultar o Registrato e os relatórios do Banco Central pode ajudar a localizar um relacionamento bancário ou uma operação de crédito que você não reconhece. O Registrato é uma ferramenta de conferência: a instituição que lançou o dado ainda precisa explicar a origem do contrato e corrigir eventual erro.
2. Bloqueie o benefício para novas operações
O bloqueio evita que novas contratações de consignado sejam feitas enquanto o caso é apurado. No Meu INSS, entre com a conta Gov.br, pesquise por “Empréstimo” e selecione “Bloqueio/Desbloqueio de Benefício Para Empréstimo”. Leia as instruções e confirme o bloqueio.
O INSS também informa que o pedido pode ser feito pela Central 135. O bloqueio é uma medida preventiva; ele não substitui a contestação do contrato que já apareceu no extrato nem garante, sozinho, a devolução de valores.
Benefícios recém-concedidos permanecem bloqueados para consignado por um período inicial previsto nas regras do INSS. Como normas e procedimentos podem mudar, confira a orientação exibida no próprio Meu INSS quando precisar desbloquear o benefício para uma contratação legítima.
3. Conteste o contrato diretamente com o banco
Procure o SAC ou o canal oficial da instituição que aparece no extrato. Informe que não reconhece o empréstimo e peça, por escrito ou pelo protocolo do atendimento:
- cópia integral do contrato e da autorização do desconto;
- comprovante de depósito do valor e a conta que recebeu o dinheiro;
- identificação do correspondente bancário, se houver;
- análise da fraude ou do erro cadastral;
- suspensão dos descontos e cancelamento da operação, quando a instituição confirmar a irregularidade.
Guarde protocolos, e-mails, comprovantes, extratos e a resposta do banco. Não aceite uma ligação informal como solução definitiva sem pedir a confirmação do que foi decidido e de como os descontos serão tratados.
Se você recebeu o dinheiro de um contrato que não fez, não transfira o valor para uma conta indicada por mensagem ou ligação. Peça instruções ao banco pelos canais oficiais e registre a ocorrência; uma devolução feita para a conta errada pode dificultar a apuração.
4. Use os canais de reclamação
Se a instituição não responder ou não corrigir o problema, registre a queixa no Consumidor.gov.br, escolhendo a empresa responsável e anexando os documentos necessários. A plataforma permite o contato direto entre consumidor e empresa. A orientação de cadastro informa que o acesso é feito com conta Gov.br e pode exigir nível prata ou ouro.
O Banco Central orienta começar pelo atendimento do banco e, se não houver solução, procurar a Ouvidoria, o próprio Banco Central, os órgãos de defesa do consumidor ou o Poder Judiciário. O guia para comparar uma renegociação de dívida é útil apenas quando a dívida é legítima; não aceite renegociar um contrato que você está contestando sem entender o efeito do acordo.
5. Quando registrar boletim de ocorrência
Faça um boletim de ocorrência quando houver suspeita de fraude, uso indevido de documentos, contratação sem autorização, contato de falso funcionário ou movimentação bancária desconhecida. Inclua o banco, o número do contrato, datas, valores, protocolos e os documentos que comprovem o desconto.
Troque a senha do Gov.br se ela tiver sido exposta, revise os acessos e fale com o banco sobre outras medidas de segurança. O INSS não oferece empréstimo por WhatsApp, ligação, e-mail nem envia motoboy para recolher dados ou documentos. Não entregue senha, código de SMS ou dados bancários a intermediários.
O desconto é cancelado automaticamente após a reclamação?
Não há garantia de cancelamento automático só porque a reclamação foi aberta. O banco precisa analisar a operação, e você deve acompanhar os descontos e guardar a resposta. Se o problema continuar, reforce a reclamação com o protocolo anterior e procure Procon, Defensoria Pública ou orientação jurídica.
Aviso: este conteúdo é informativo. Casos com prejuízo financeiro, fraude ou necessidade de indenização podem exigir orientação do Procon, da Defensoria Pública ou de profissional habilitado.
Fontes oficiais consultadas
- INSS: alerta para golpes com consignado — orienta procurar imediatamente a instituição financeira e registrar reclamação no Consumidor.gov.br.
- INSS: como bloquear ou desbloquear o benefício — apresenta o caminho no Meu INSS e a medida preventiva.
- INSS: direitos e medidas de segurança na consignação — recomenda verificar o extrato e denunciar irregularidades.
- Banco Central: reclamar contra um banco — orienta a sequência de atendimento e os canais de defesa.
- Consumidor.gov.br: cadastro e acesso — informa os requisitos de cadastro da plataforma.