Na declaração do Imposto de Renda de 2027, referente aos rendimentos de 2026, a pessoa física cuja soma dos rendimentos recebidos no ano superar R$ 600 mil ficará sujeita à tributação mínima prevista na Lei nº 15.270/2025. A alíquota não é automaticamente de 10%: ela cresce de forma linear entre R$ 600 mil e R$ 1,2 milhão e chega a 10% a partir desse último patamar.
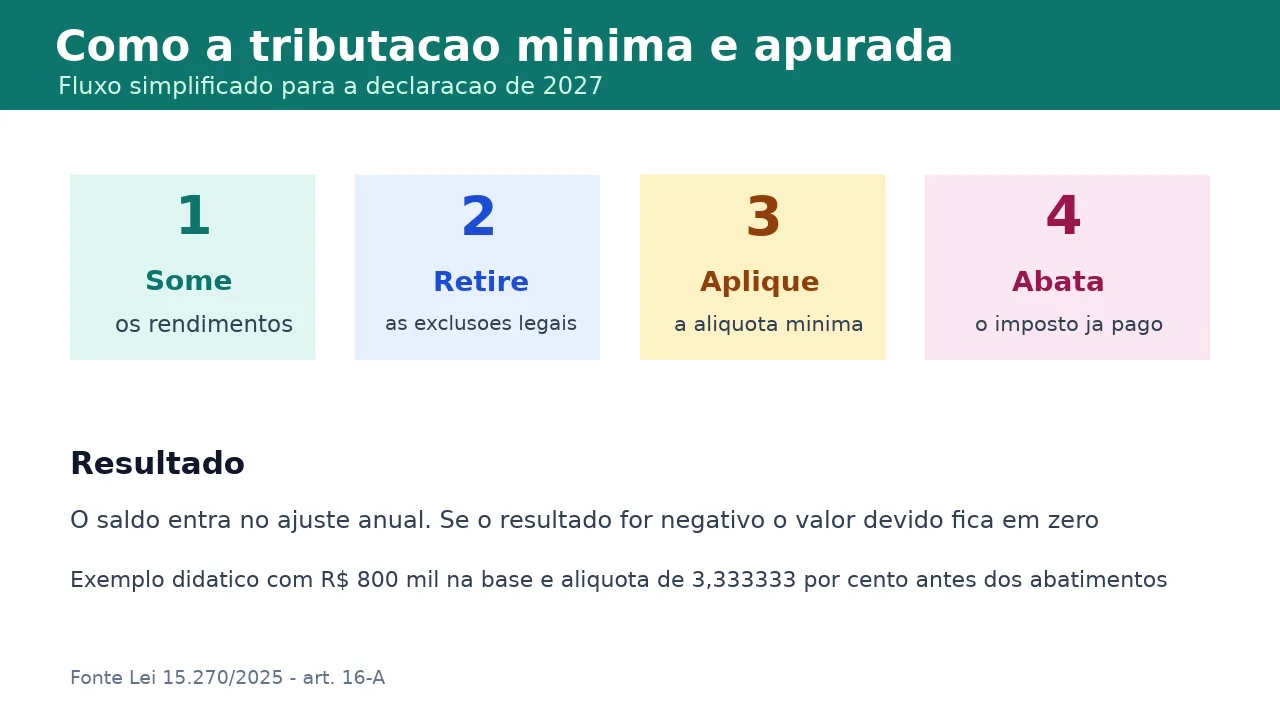
O imposto mínimo também não significa pagar 10% novamente sobre tudo o que entrou na conta. Primeiro, a lei define quais rendimentos formam a base e quais podem ser excluídos; depois, permite abater o Imposto de Renda já apurado, retido ou pago. Por isso, o valor final depende da composição da renda e dos documentos do contribuinte.
Quem entra no imposto mínimo do IR
A regra vale a partir do exercício de 2027, que considera o ano-calendário de 2026. Entra no cálculo quem tiver a soma dos rendimentos recebidos no ano superior a R$ 600 mil. O limite é anual: receber R$ 50 mil em um mês, por si só, não cria automaticamente essa obrigação.
A lei usa a soma dos rendimentos recebidos como gatilho, mas a base da tributação mínima é apurada com regras próprias. Ela pode incluir rendimentos tributáveis, isentos, sujeitos à tributação exclusiva ou definitiva e rendimentos com alíquota zero ou reduzida, além do resultado da atividade rural, com as exclusões previstas no texto legal.
Também não se deve confundir essa regra com a redução mensal para quem recebe até R$ 7.350, nem com a redução anual para rendimentos tributáveis de até R$ 88.200. Essas medidas diminuem o imposto calculado pela tabela progressiva; a tributação mínima funciona como uma verificação adicional para rendas anuais mais altas. Veja a explicação sobre a redução do Imposto de Renda em 2026.
Como a alíquota é calculada
Para rendimentos apurados acima de R$ 600 mil e abaixo de R$ 1,2 milhão, a alíquota mínima cresce de 0% a 10% pela fórmula prevista na lei:
Alíquota (%) = rendimentos apurados ÷ 60.000 − 10
A partir de R$ 1,2 milhão, a alíquota é de 10%. O valor dessa alíquota é aplicado à base da tributação mínima, não necessariamente à soma bruta de todos os rendimentos.
| Rendimentos usados no exemplo | Alíquota mínima | Valor antes dos abatimentos |
|---|---|---|
| R$ 700.000 | 1,666667% | R$ 11.666,67 |
| R$ 800.000 | 3,333333% | R$ 26.666,67 |
| R$ 900.000 | 5% | R$ 45.000 |
| R$ 1.200.000 | 10% | R$ 120.000 |
Os números da tabela são exemplos didáticos em que o valor usado como base coincide com os rendimentos apurados. Na declaração real, as exclusões legais e os impostos já pagos podem reduzir o saldo. Os cálculos foram feitos com a fórmula do art. 16-A da Lei nº 15.270/2025 e arredondados para centavos.
Quais rendimentos ficam fora da base
O texto legal determina que a base considere, entre outros, rendimentos isentos, de tributação exclusiva ou definitiva e sujeitos à alíquota zero ou reduzida. Em seguida, permite deduzir exclusivamente algumas categorias. A lista não é uma autorização genérica para retirar qualquer rendimento da declaração.
- ganhos de capital, com a exceção prevista para operações em bolsa ou no mercado de balcão organizado tributadas pelo ganho líquido;
- rendimentos recebidos acumuladamente que tenham sido tributados exclusivamente na fonte, nas condições da lei;
- doações em adiantamento da legítima ou da herança;
- rendimentos de contas de poupança;
- remuneração de determinados títulos e valores mobiliários, como LCI, CRI, LIG, LCD, LCA e CRA, além de outras modalidades listadas no art. 16-A;
- distribuições de FII e Fiagro que cumpram os requisitos legais, como negociação em bolsa ou mercado organizado e mínimo de cotistas;
- lucros e dividendos relativos a resultados até 2025, aprovados até 31 de dezembro daquele ano e pagos conforme o ato de aprovação, nos períodos previstos.
Produtos que parecem semelhantes podem ter tratamento diferente. O informe da instituição financeira, a natureza do rendimento e as condições descritas na lei precisam ser conferidos antes de excluir qualquer valor. A mesma cautela vale para dividendos: a retenção mensal sobre lucros e dividendos é uma etapa diferente da tributação mínima anual.
O que pode ser abatido do imposto mínimo
Depois de aplicar a alíquota mínima à base legal, a lei permite deduzir o Imposto de Renda devido na declaração anual e o imposto retido exclusivamente na fonte sobre os rendimentos que entraram na base. Também entram nessa conta o imposto apurado pelas regras de aplicações financeiras no exterior, o imposto pago definitivamente sobre os rendimentos considerados e eventual redutor previsto para lucros e dividendos.
O IRRF antecipado sobre lucros e dividendos também é abatido na etapa prevista no art. 16-A. Se o resultado ficar negativo, o imposto mínimo devido é zero. O saldo calculado é somado ao resultado normal da declaração: dependendo das retenções e deduções, pode aparecer imposto a pagar ou valor a restituir.
Exemplo de cálculo com premissas
Imagine, apenas para entender o mecanismo, uma base de R$ 800 mil depois das exclusões permitidas. A fórmula produz uma alíquota de 3,333333%, e o imposto mínimo antes dos abatimentos seria de R$ 26.666,67. Se o exemplo considerar R$ 20 mil de imposto já devido ou retido e nenhum outro ajuste, o saldo adicional seria de R$ 6.666,67.
Esse exemplo não prevê o resultado de uma declaração individual. Na prática, é preciso identificar cada rendimento, conferir as exclusões, considerar o imposto regular e verificar os comprovantes. A existência de R$ 800 mil em rendimentos recebidos não significa, sozinha, que a base legal será exatamente R$ 800 mil.
Como se preparar para a declaração de 2027
- separe informes de salários, aluguéis, investimentos, dividendos e aplicações no exterior;
- registre a origem dos rendimentos isentos ou sujeitos à tributação exclusiva;
- guarde documentos de ganhos de capital, doações e distribuições de lucros;
- confira se títulos e fundos usados como exclusão realmente atendem às condições legais;
- compare o imposto mínimo com o IR já apurado e retido, sem somar novamente tributos já pagos;
- use o programa e as orientações da Receita Federal publicados para o exercício de 2027.
O texto da Lei nº 15.270/2025 já define a estrutura da tributação mínima, mas a forma de preenchimento e os documentos exigidos devem ser conferidos nas instruções da Receita para a declaração de 2027. Este conteúdo é informativo e não substitui a análise de um contador ou da própria Receita Federal em uma situação individual.
Perguntas frequentes
Quem recebe R$ 50 mil por mês já paga o imposto mínimo?
Não necessariamente. O gatilho é a soma anual superior a R$ 600 mil, e o cálculo ainda depende das exclusões e dos abatimentos previstos na lei. R$ 50 mil em cada um dos 12 meses chega a R$ 600 mil, não supera esse limite; outros rendimentos podem alterar a soma.
A alíquota de 10% vale para todo mundo que ultrapassar R$ 600 mil?
Não. Entre R$ 600 mil e R$ 1,2 milhão, a alíquota cresce de forma linear. Ela chega a 10% somente para rendimentos apurados iguais ou superiores a R$ 1,2 milhão.
O imposto mínimo é cobrado além do imposto normal?
Ele funciona como um cálculo mínimo anual. O imposto regular e outros valores previstos no art. 16-A são abatidos; apenas eventual diferença positiva entra no saldo da declaração.
Fontes oficiais: Lei nº 15.270/2025 no Planalto; tabelas do Imposto de Renda de 2026 da Receita Federal; orientação da Receita sobre as alterações no IRPF.