A partir de janeiro de 2026, lucros e dividendos pagos por uma mesma empresa a uma mesma pessoa física residente no Brasil entram em uma regra nova de Imposto de Renda Retido na Fonte (IRRF). A retenção é de 10% quando o total pago, creditado, entregue ou empregado no mês ultrapassa R$ 50 mil.
O limite não é por empresa do grupo nem por ano: a comparação é feita entre a mesma pessoa jurídica e a mesma pessoa física em cada mês. Quando o limite é superado, o IRRF incide sobre o valor total daquele mês, e não apenas sobre o excedente.
Esta explicação considera a Lei nº 15.270/2025 e as orientações publicadas pela Receita Federal até 20 de setembro de 2026. Ela é informativa e não substitui a análise contábil da empresa ou da situação tributária do beneficiário.
Quem paga IRRF sobre lucros e dividendos
A retenção alcança o pagamento feito por uma pessoa jurídica a uma pessoa física residente no país quando, no mesmo mês, a mesma empresa pagar mais de R$ 50 mil à mesma pessoa. A regra vale para pagamentos, créditos, entregas ou empregos do lucro.
Empresas do Simples Nacional também entram nessa regra quando distribuem mais de R$ 50 mil no mês para a mesma pessoa física. O regime tributário da empresa, sozinho, não elimina o IRRF previsto na Lei nº 15.270.
Como calcular o imposto
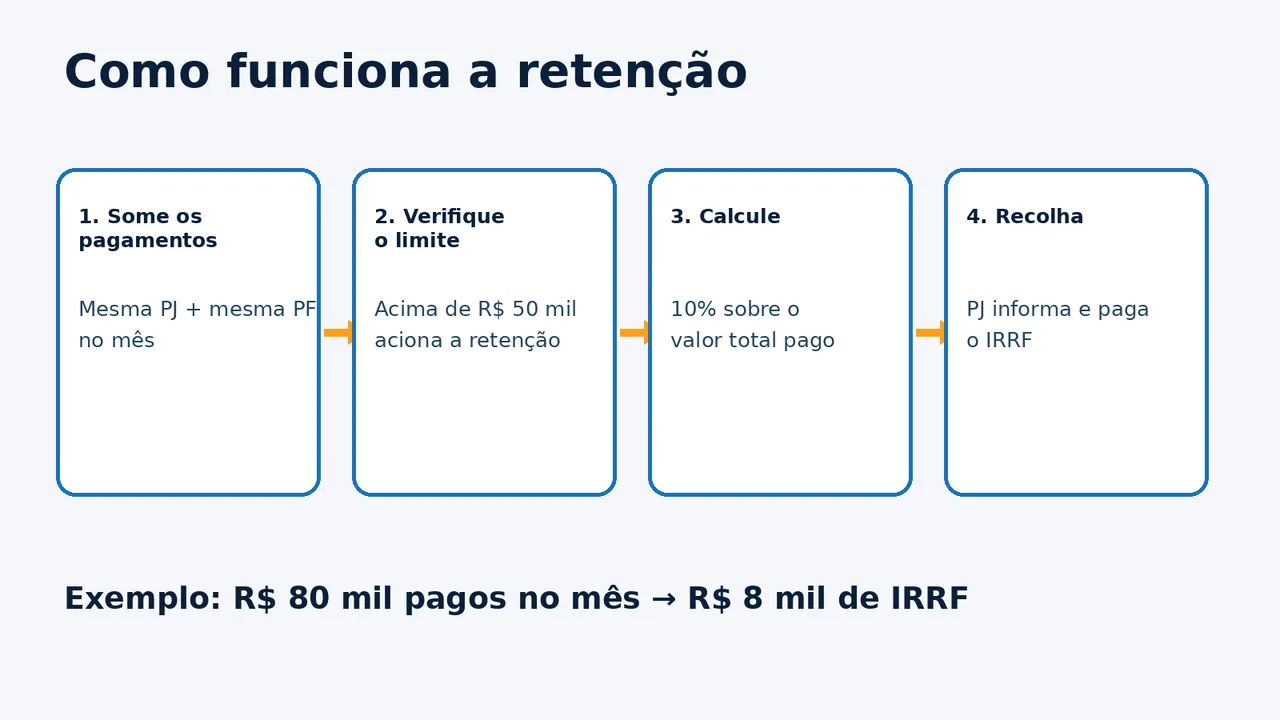
O cálculo é direto: some todos os pagamentos feitos pela mesma empresa à mesma pessoa no mês e aplique 10% sobre o total se a soma ultrapassar R$ 50 mil.
| Valor pago no mês | IRRF | Valor após a retenção* |
|---|---|---|
| R$ 40.000 | Não há retenção mensal por essa regra | R$ 40.000 |
| R$ 50.000 | Não há retenção: o texto legal exige valor superior | R$ 50.000 |
| R$ 80.000 | R$ 8.000 | R$ 72.000 |
*Exemplos brutos e simplificados. No terceiro caso, a conta é R$ 80.000 × 10% = R$ 8.000. Não foram considerados outros efeitos tributários, contábeis ou contratuais.
O imposto incide só sobre o que passar de R$ 50 mil?
Não. Se o total mensal superar R$ 50 mil, os 10% são aplicados sobre o valor total pago, creditado, entregue ou empregado no mês. Por isso, dois pagamentos de R$ 30 mil feitos pela mesma empresa à mesma pessoa no mesmo mês somam R$ 60 mil; a retenção, nesse exemplo, é de R$ 6 mil.
Há exceção para lucros apurados até 2025?
Sim, mas a exceção depende de requisitos cumulativos. O lucro deve ser relativo a resultado apurado até o ano-calendário de 2025, a distribuição precisa ter sido aprovada pelo órgão societário competente até 31 de dezembro de 2025 e o pagamento deve seguir os termos originalmente previstos no ato de aprovação. A lei também prevê que os pagamentos ocorram até 2028.
Uma proposta interna ou uma decisão tomada depois do prazo não substitui a aprovação pelo órgão competente. Empresas que pretendem usar essa regra precisam manter a documentação societária e contábil que comprove a deliberação e o cronograma.
O que a empresa precisa informar e pagar
A responsabilidade pela escrituração, declaração e recolhimento é da pessoa jurídica pagadora. Segundo a Receita Federal, os pagamentos devem ser informados na EFD-Reinf. Para beneficiário pessoa física residente, o código indicado é 1841-01; para não residente, 1841-02.
O IRRF de residente deve ser recolhido até o último dia útil do segundo decêndio do mês seguinte ao fato gerador, conforme a orientação da Receita. O DARF numerado pode ser emitido pelo Sicalc ou pela própria DCTFWeb, de acordo com o procedimento aplicável.
E quem recebe menos de R$ 50 mil no mês?
Pagamentos inferiores ou iguais a R$ 50 mil no mês, feitos pela mesma pessoa jurídica à mesma pessoa física residente, não sofrem essa retenção mensal específica. Isso não significa que toda obrigação anual desapareça: a tributação mínima para altas rendas é uma etapa diferente, com aplicação a partir do exercício de 2027, ano-calendário de 2026, para pessoas físicas com rendimentos anuais superiores a R$ 600 mil.
O IRRF mensal e a tributação mínima anual não devem ser misturados. O primeiro é retido pela empresa no momento definido pela regra; a segunda é apurada pela pessoa física na declaração, conforme a composição da renda e as exclusões previstas em lei.
Como ficam os pagamentos a não residentes
A lei também prevê IRRF de 10% para lucros e dividendos pagos, creditados, entregues, empregados ou remetidos ao exterior. A regra para não residentes tem tratamento próprio e não usa o mesmo limite mensal de R$ 50 mil aplicável à pessoa física residente. Em pagamentos internacionais, a empresa deve verificar ainda eventuais regras específicas e documentação do beneficiário.
Checklist para a empresa
- Identifique o beneficiário e confirme se é residente ou não residente.
- Some os pagamentos da mesma pessoa jurídica para a mesma pessoa física no mês.
- Separe lucros antigos que tenham aprovação societária válida até 31 de dezembro de 2025.
- Registre o pagamento na EFD-Reinf e confira o código de receita.
- Calcule os 10% sobre o total quando o limite de R$ 50 mil for ultrapassado.
- Guarde atas, balanços, comprovantes e o cronograma de pagamentos.
Fontes e leitura relacionada
As regras foram conferidas na Lei nº 15.270/2025, no Perguntas e Respostas da Receita Federal e na orientação de recolhimento do IRRF sobre lucros e dividendos. Para o contexto da tributação da pessoa física, veja também como funciona a redução do Imposto de Renda em 2026.