
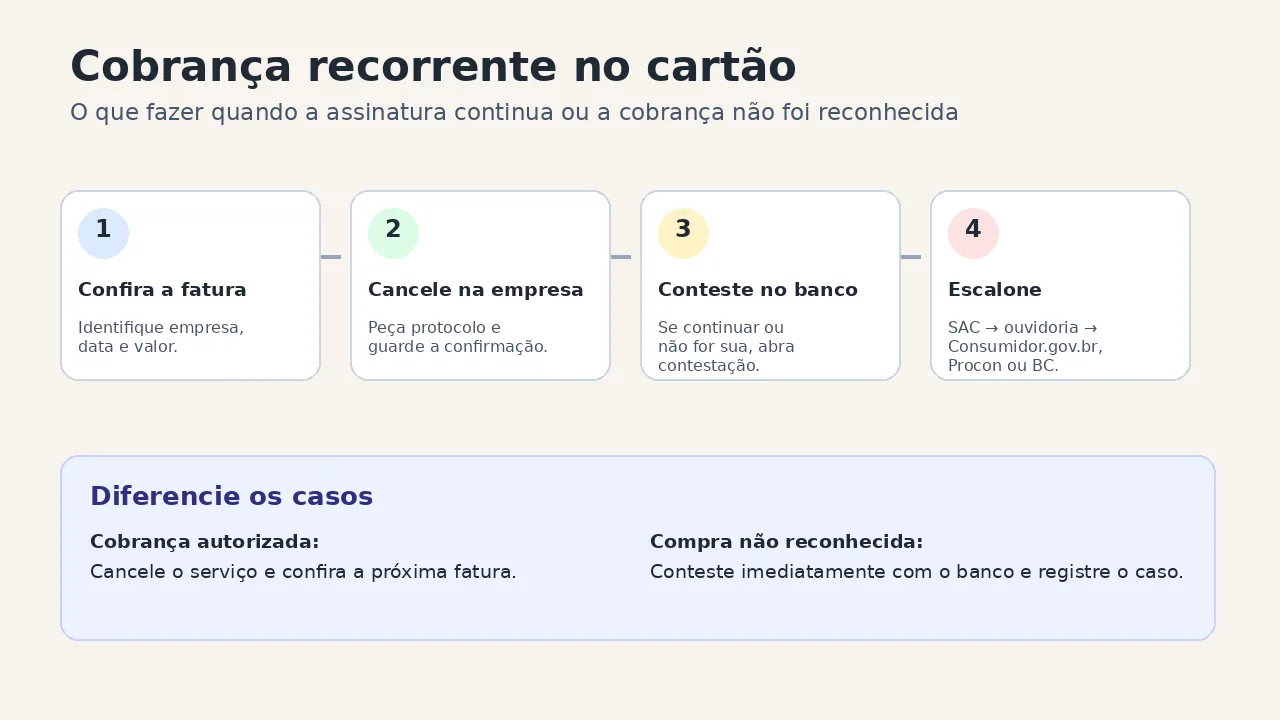
Se uma assinatura continua sendo cobrada no cartão, o caminho é cancelar o serviço com a empresa, guardar o protocolo e acompanhar a próxima fatura. Se o lançamento não foi autorizado ou persistir depois do cancelamento, conteste a compra com o banco emissor e reúna os comprovantes.
A cobrança recorrente autorizada não é a mesma coisa que uma compra desconhecida: no primeiro caso, pode existir um contrato ainda ativo; no segundo, o Banco Central orienta procurar imediatamente a instituição financeira para contestar o lançamento. Veja como separar os casos e agir sem depender apenas do bloqueio do cartão.
O que é uma cobrança recorrente
É um pagamento repetido em intervalos definidos, como uma mensalidade de streaming, academia, software, clube ou outro serviço. A autorização pode ter sido dada no momento da contratação, mesmo que o consumidor não precise digitar os dados do cartão a cada mês.
Por isso, encontrar o mesmo fornecedor na fatura não prova, sozinho, que a cobrança é indevida. Confira o nome que aparece no extrato, a data da contratação, o período de fidelidade, o preço combinado e as regras de renovação. Também verifique se o fornecedor usa uma razão social diferente do nome comercial.
Como cancelar a assinatura e evitar a próxima cobrança
1. Confira a fatura e localize o fornecedor
Salve uma cópia da fatura ou faça uma captura do lançamento. Anote o valor, a data, o nome exibido e os quatro últimos dígitos do cartão, sem compartilhar o número completo. Se não reconhecer o fornecedor, trate o caso como possível compra não autorizada e pule para a orientação específica abaixo.
2. Peça o cancelamento pelos canais oficiais
Use o aplicativo, site, telefone ou canal de atendimento indicado no contrato. Escreva de forma objetiva que deseja cancelar a renovação ou a cobrança recorrente e peça o número do protocolo. Se o serviço tiver fidelidade, solicite a informação sobre eventual multa e sobre o período que ainda poderia ser cobrado, em vez de presumir que toda cobrança posterior é irregular.
Guarde e-mails, telas de confirmação, conversas e protocolos. O Código de Defesa do Consumidor assegura informação clara sobre produtos e serviços e proteção contra práticas abusivas. Esses registros ajudam a demonstrar a data do pedido se o lançamento aparecer novamente.
3. Confira a fatura seguinte
Cancelar a assinatura não apaga automaticamente uma parcela já lançada nem resolve, por si só, uma disputa sobre serviço usado. Verifique a fatura seguinte e compare o valor com a confirmação recebida. Se a empresa confirmar o cancelamento e cobrar de novo, abra uma contestação com o emissor do cartão, anexando o protocolo.
Quando contestar a cobrança com o banco
Conteste imediatamente quando você não fez a compra, não reconhece o fornecedor, o serviço foi cancelado e mesmo assim houve novo lançamento ou a empresa não entrega o que foi contratado. O Banco Central orienta que a vítima de compra não reconhecida entre em contato com o banco para relatar o caso e contestar a compra; em alguns aplicativos, a contestação pode ser feita no próprio extrato da fatura. Para o passo a passo de um lançamento desconhecido, veja também o que fazer quando a compra no cartão não é reconhecida.
Descreva o problema sem classificar como fraude uma cobrança que você apenas esqueceu de cancelar. Informe se houve contratação, quando o cancelamento foi pedido e quais lançamentos estão em disputa. O banco pode solicitar documentos e terá seus próprios procedimentos para analisar a contestação.
Se houver suspeita de fraude, não siga instruções de quem ligar dizendo ser da central do banco para “cancelar” a compra. O Banco Central alerta que a instituição não pede ações no internet banking ou no caixa eletrônico para sustar um lançamento. Use apenas o aplicativo, o telefone do verso do cartão ou o site oficial do banco e considere registrar um boletim de ocorrência.
Cancelar o cartão resolve?
O cancelamento do cartão pode ser necessário em caso de fraude, mas não substitui o cancelamento do contrato com a empresa. Uma assinatura pode continuar existindo, e parcelas ou obrigações já contratadas podem permanecer devidas. O Banco Central informa que o titular pode pedir o cancelamento do cartão a qualquer momento pelo canal em que ele foi contratado; a instituição não pode recusar o pedido por existir saldo devedor ou parcelas futuras.
Se você só quer interromper uma assinatura autorizada, comece pelo fornecedor e pelo emissor do cartão. Bloquear o cartão sem registrar o cancelamento pode levar a nova cobrança, tentativa de pagamento recusada ou discussão sobre a dívida.
O que diz o Código de Defesa do Consumidor
O artigo 42 do CDC prevê que o consumidor cobrado em quantia indevida pode ter direito à devolução em dobro do que pagou em excesso, com correção e juros, salvo hipótese de engano justificável. Isso não significa que toda cobrança contestada gere devolução dobrada automaticamente: a situação concreta, a prova do pagamento indevido e a justificativa do fornecedor precisam ser analisadas.
Há uma regra diferente para contratos feitos fora do estabelecimento comercial. Pelo artigo 49, o consumidor pode desistir em até sete dias da assinatura ou do recebimento do produto ou serviço, quando a contratação ocorre por telefone, internet ou fora do estabelecimento. Esse direito de arrependimento não é um prazo geral para cancelar qualquer assinatura antiga; depois dele, valem o contrato e as regras aplicáveis ao serviço.
Para entender esse caso específico, veja também o guia sobre direito de arrependimento em compras online.
Se a cobrança continuar depois do pedido
- Peça novamente o cancelamento e informe o protocolo anterior.
- Conteste no banco cada lançamento que você considera indevido.
- Solicite à empresa uma resposta por escrito sobre o estorno ou a correção da fatura.
- Se o problema envolver banco ou emissor do cartão, passe pelo SAC e pela ouvidoria antes de reclamar ao Banco Central.
- Se a empresa participar da plataforma, registre a demanda no Consumidor.gov.br. Procon e Juizado Especial também podem ser alternativas, conforme o caso.
O Banco Central informa que não decide diretamente cada caso individual, mas encaminha a reclamação à instituição, que deve responder em até 10 dias úteis. O órgão recomenda tentar primeiro os canais de atendimento do banco e, se não houver solução, procurar o Procon ou o Consumidor.gov.br.
Perguntas frequentes
Posso cancelar uma cobrança recorrente direto no banco?
O banco pode receber a contestação do lançamento e analisar o caso, principalmente quando a compra não é reconhecida ou houve cobrança após cancelamento. O pedido de encerramento da assinatura deve ser feito também ao fornecedor, porque é ele quem administra o contrato.
Uma cobrança que reconheço pode ser contestada?
Sim, se houver motivo concreto, como cobrança após cancelamento, valor diferente do contratado ou serviço não prestado. Explique o motivo e envie os documentos; não declare fraude se você reconhece a contratação.
Devo pedir um cartão novo?
Se os dados foram usados sem autorização, o banco pode orientar bloqueio ou substituição do cartão. A decisão depende da análise da instituição. Em qualquer hipótese, acompanhe as faturas e encerre a relação com o fornecedor que originou a cobrança.
Aviso: este conteúdo é informativo e não substitui a análise do contrato ou orientação jurídica. Em caso de prejuízo relevante, procure o Procon, a Defensoria Pública ou um profissional habilitado.
Fontes consultadas
- Código de Defesa do Consumidor (Lei nº 8.078/1990), artigos 6º, 42 e 49.
- Banco Central: vítima não reconhece uma compra com seu cartão, atualização de 7 de agosto de 2026.
- Banco Central: cancelamento de cartão pelo cliente, atualização de 9 de janeiro de 2024.
- Banco Central: reclamar contra bancos e outras instituições, atualização de 10 de abril de 2026.