
O salário líquido é o valor que sobra do salário bruto depois do INSS, do IRRF e de outras deduções autorizadas. Em uma simulação de 2026 para um empregado CLT sem dependentes, um bruto de R$ 5.000 resulta em R$ 501,51 de INSS, IRRF mensal de R$ 0 e líquido de R$ 4.498,49.
Esse resultado não é uma promessa para todo contracheque: horas extras, adicionais, dependentes, pensão, benefícios, empréstimos e mais de uma fonte pagadora podem alterar a conta. A referência abaixo vale para a remuneração mensal de empregado, empregado doméstico ou trabalhador avulso, com as premissas indicadas em cada exemplo.
O que entra no cálculo do salário líquido
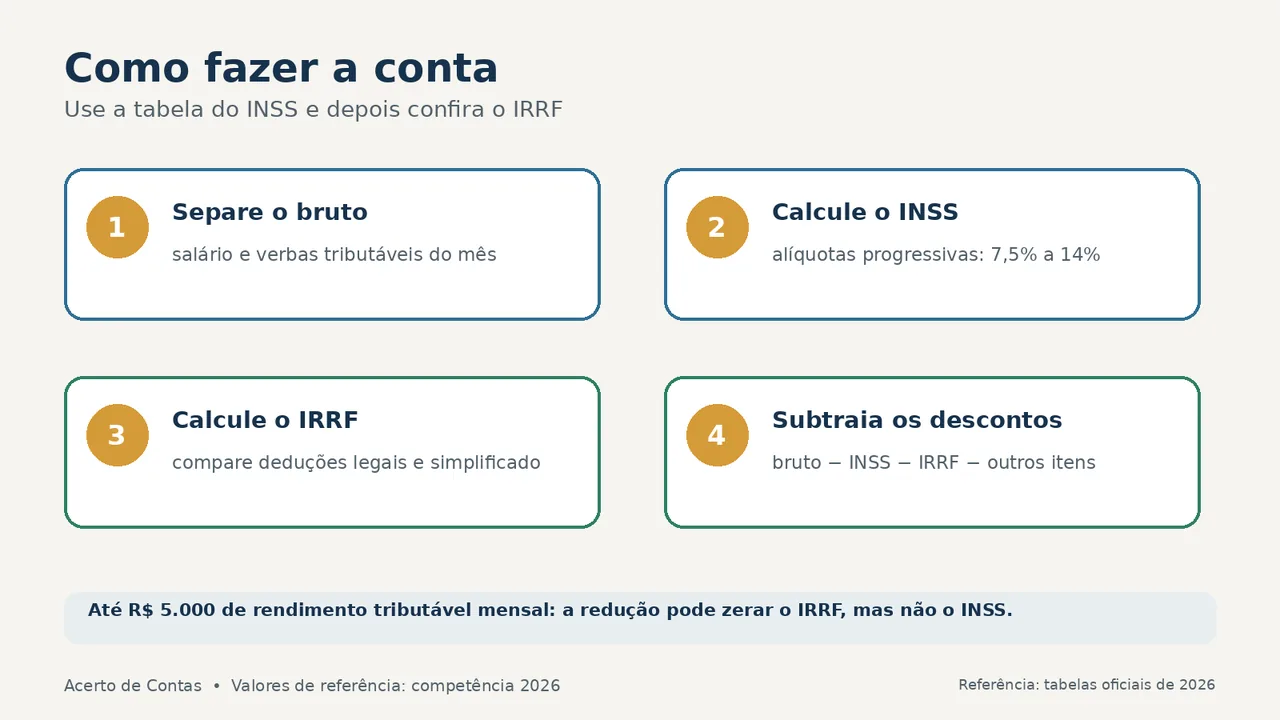
A conta básica é:
salário líquido = salário bruto − INSS − IRRF − outras deduções
O salário bruto é a remuneração antes dos descontos. O INSS é calculado de forma progressiva para empregado, empregado doméstico e trabalhador avulso. Já o IRRF (Imposto de Renda Retido na Fonte) depende da base de cálculo, das deduções permitidas e da redução criada para 2026.
O FGTS não é subtraído do salário líquido: é um depósito feito pelo empregador em uma conta vinculada. Benefícios como vale-transporte, plano de saúde e alimentação só entram na conta se houver desconto previsto para o trabalhador.
Como calcular o INSS em 2026
As faixas válidas desde a competência de janeiro de 2026 são progressivas:
| Parcela do salário de contribuição | Alíquota |
|---|---|
| Até R$ 1.621,00 | 7,5% |
| De R$ 1.621,01 a R$ 2.902,84 | 9% |
| De R$ 2.902,85 a R$ 4.354,27 | 12% |
| De R$ 4.354,28 a R$ 8.475,55 | 14% |
Uma alíquota não incide sobre o salário inteiro. Em um bruto de R$ 3.000, por exemplo, a simulação é: 7,5% sobre R$ 1.621,00, 9% sobre R$ 1.281,84 e 12% sobre R$ 97,16. O desconto progressivo chega a R$ 248,60, antes de outros itens da folha.
Para conferir a conta com mais detalhes, veja a tabela do INSS 2026 e o cálculo por faixa.
Como calcular o IRRF em 2026
Depois do INSS, é preciso determinar a base do IRRF. A fonte pagadora compara as deduções legais — como a contribuição previdenciária e a dedução por dependente — com o desconto simplificado mensal de R$ 607,20 e usa a opção permitida mais vantajosa para o trabalhador.
A tabela mensal do IRPF começa com alíquota de 0% até R$ 2.428,80 de base de cálculo e chega a 27,5% para bases acima de R$ 4.664,68. Em 2026, há ainda uma redução mensal: ela pode zerar o imposto calculado para rendimentos tributáveis de até R$ 5.000 e diminui progressivamente entre R$ 5.000,01 e R$ 7.350. Acima de R$ 7.350, essa redução não se aplica.
Isso não significa que um salário de até R$ 5.000 fique livre de descontos. O INSS continua sendo calculado, e o IRRF pode mudar quando há dependentes, pensão alimentícia, férias, 13º salário ou outras verbas tributáveis.
As regras, as deduções e a fórmula de redução estão na explicação sobre a redução do Imposto de Renda em 2026 e na tabela de tributação de 2026 da Receita Federal. A página oficial de exemplos da Lei nº 15.270/2025 ajuda a entender a aplicação da redução, mas o INSS dos exemplos abaixo foi recalculado com a tabela oficial válida para 2026.
Exemplos de salário líquido em 2026
A tabela usa uma simulação com empregado CLT, uma única fonte pagadora, sem dependentes, sem pensão e sem descontos adicionais. Para o IRRF, foi considerada a maior dedução entre o desconto simplificado e o INSS. Os números são brutos e arredondados para centavos.
| Salário bruto | INSS | IRRF | Líquido estimado |
|---|---|---|---|
| R$ 3.000,00 | R$ 248,60 | R$ 0,00 | R$ 2.751,40 |
| R$ 4.000,00 | R$ 368,60 | R$ 0,00 | R$ 3.631,40 |
| R$ 5.000,00 | R$ 501,51 | R$ 0,00 | R$ 4.498,49 |
| R$ 6.000,00 | R$ 641,51 | R$ 385,10 | R$ 4.973,39 |
O caso de R$ 6.000 mostra por que o salário líquido não pode ser estimado aplicando uma porcentagem única. O INSS é progressivo e, nessa hipótese, as deduções legais superam o desconto simplificado. A base do IRRF fica em R$ 5.358,49; o imposto pela tabela é reduzido pela fórmula de 2026 e chega a R$ 385,10.
O que pode mudar o valor recebido
- Dependentes: a dedução mensal permitida reduz a base do IRRF, se a situação estiver informada corretamente à fonte pagadora.
- Pensão alimentícia: pode alterar a base e o valor descontado quando há decisão ou acordo com os requisitos aplicáveis.
- Horas extras e adicionais: aumentam a remuneração tributável do mês e podem mudar INSS e IRRF.
- Férias e 13º salário: têm regras próprias de cálculo e retenção; não devem ser somados automaticamente ao salário mensal.
- Benefícios e empréstimos: só reduzem o valor creditado quando houver desconto autorizado, contrato ou regra aplicável.
- Mais de um emprego: a soma das remunerações pode exigir atenção para evitar diferença no ajuste anual.
Como conferir o contracheque
- Confira se o salário-base e as verbas variáveis correspondem ao mês trabalhado.
- Veja a base usada para o INSS e compare o desconto com o cálculo progressivo.
- Identifique se o IRRF usou deduções legais ou o desconto simplificado.
- Separe descontos legais de benefícios, parcelas e autorizações pessoais.
- Se houver diferença, peça ao setor pessoal a memória do cálculo e guarde o contracheque.
O salário líquido é uma estimativa quando faltam dados da folha. Em caso de erro persistente, benefício previdenciário, pensão, múltiplos vínculos ou dúvida tributária individual, procure o setor de pessoal, o sindicato ou um profissional habilitado.
Conteúdo informativo. As simulações não substituem o contracheque nem orientação trabalhista ou tributária individual. Atualizado em 26 de outubro de 2026.