
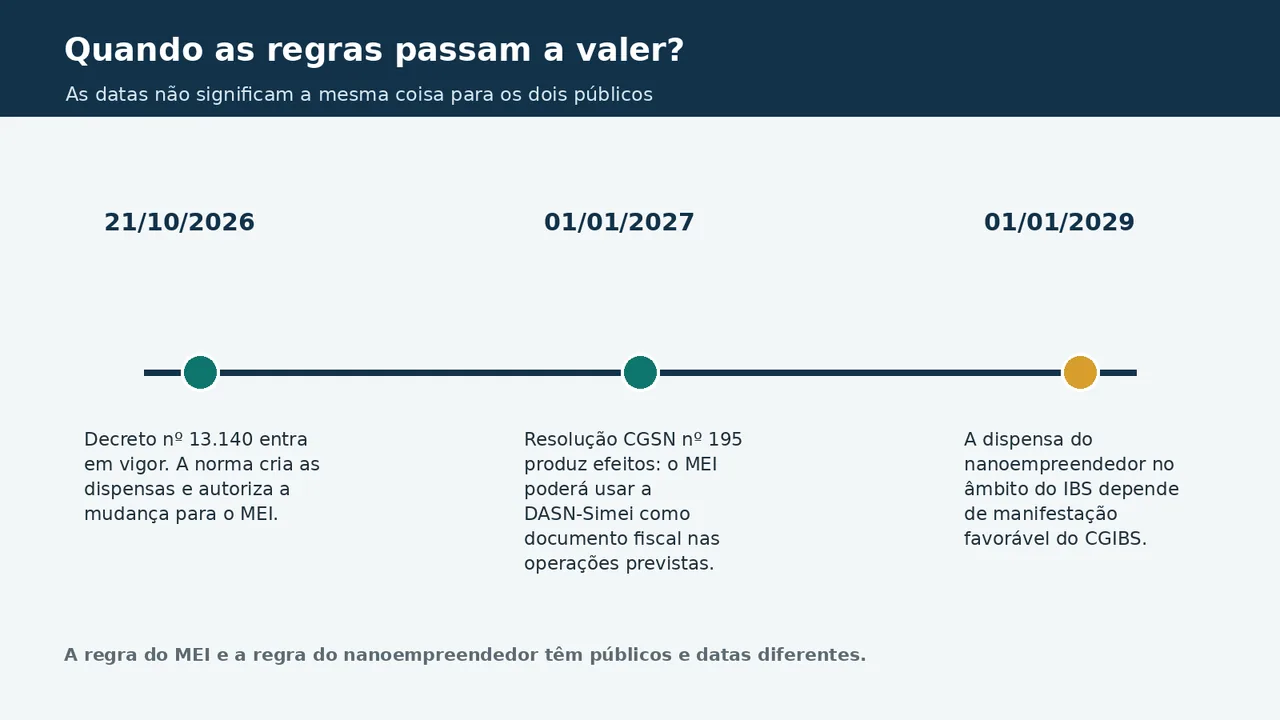
As novas regras da reforma tributária criam tratamentos diferentes para o MEI e para o nanoempreendedor. A partir de 1º de janeiro de 2027, o MEI poderá usar a DASN-Simei como documento fiscal eletrônico em vendas e serviços para consumidor final pessoa física não inscrita no CNPJ. Já o nanoempreendedor terá dispensa federal de CNPJ e de documentos fiscais ligados aos novos tributos, mas a parte relativa ao IBS só produzirá efeitos a partir de 2029 e depende de manifestação favorável do CGIBS.
As mudanças foram publicadas no Decreto nº 13.140/2026 e na Resolução CGSN nº 195/2026. Elas reduzem obrigações acessórias, mas não transformam o nanoempreendedor em MEI, não aumentam automaticamente o limite do MEI e não eliminam as regras para operações com empresas.
Quem é o nanoempreendedor
Nanoempreendedor não é um novo tipo de empresa nem outro nome para MEI. O regulamento trata dessa categoria como a pessoa física que não optou pelo Simei e tem receita bruta inferior a 50% do limite anual do MEI, observadas as demais regras do Decreto nº 12.955/2026.
O limite vigente do MEI é de R$ 81 mil por ano. Com esse valor, a conta é: 50% x R$ 81 mil = R$ 40.500. Portanto, a referência atual é receita bruta inferior a R$ 40.500 anuais. Esse número pode mudar se o limite legal do MEI for alterado; propostas em tramitação não mudam a regra enquanto não entrarem em vigor.
A Receita Federal também esclarece que o nanoempreendedor não equivale a uma formalização empresarial. A dispensa não cria CNPJ, não gera automaticamente benefícios previdenciários e não deve ser confundida com a opção pelo MEI.
O que muda para o nanoempreendedor
O Decreto nº 13.140, publicado em 21 de outubro de 2026, dispensa, no âmbito da União:
- a inscrição no CNPJ exigida pelo novo cadastro relacionado à reforma; e
- a emissão dos documentos fiscais eletrônicos vinculados aos novos tributos sobre o consumo.
Há duas ressalvas. A primeira é que a dispensa não se aplica ao nanoempreendedor que escolher o regime regular do IBS e da CBS. A segunda é temporal: para as competências relacionadas ao IBS, os efeitos começam em 1º de janeiro de 2029 e ainda dependem de manifestação favorável do Comitê Gestor do IBS.
Assim, não é correto interpretar a norma como uma autorização geral para deixar de emitir qualquer documento exigido por prefeitura, estado ou cliente. A dispensa trata das exigências federais ligadas aos novos tributos. Obrigações de outra natureza continuam dependendo da atividade, do município, do estado e do destinatário da operação.
O que muda para o MEI em 2027
A Resolução CGSN nº 195 acrescentou a possibilidade de usar a DASN-Simei como documento fiscal eletrônico relativo às vendas de mercadorias e às prestações de serviços do MEI para consumidor final pessoa física não inscrita no CNPJ. Essa regra produz efeitos a partir de 1º de janeiro de 2027.
O texto usa “poderá ser utilizada”. Isso significa que a nova modalidade não deve ser tratada como obrigação de abandonar imediatamente todos os procedimentos atuais. O MEI deve acompanhar as orientações operacionais do Portal do Simples Nacional e da Receita Federal antes de emitir documentos pelo novo fluxo.
A mudança também não elimina a diferença entre vender para pessoa física e prestar serviço para uma empresa. O serviço oficial de emissão de NFS-e informa que o MEI deve usar a NFS-e de padrão nacional nas operações com pessoas jurídicas. Para o consumidor pessoa física, a Resolução 195 cria a possibilidade específica descrita acima.
O que continua igual
- O limite anual vigente do MEI continua em R$ 81 mil; propostas de aumento ainda não valem por si só.
- O MEI continua sujeito ao pagamento mensal do DAS e à entrega da declaração anual, conforme as regras do Simei.
- A nova regra não transforma uma pessoa física em MEI. Quem quiser os direitos e as obrigações do MEI precisa fazer a opção e cumprir os requisitos do regime.
- A emissão para pessoa jurídica continua com tratamento próprio; não use a regra da DASN-Simei para dispensar uma nota exigida pelo cliente empresarial.
O que fazer agora
- Confira seu enquadramento. Separe MEI, microempresa e pessoa física não optante pelo Simei. O faturamento isolado não basta para criar todos os efeitos de uma formalização.
- Não altere o regime por causa de um título de notícia. A dispensa do nanoempreendedor não é uma obrigação de aderir ao regime regular de IBS e CBS. Essa opção tem efeitos próprios e deve ser avaliada com contador quando houver impacto comercial ou tributário.
- Organize o controle de receitas. A classificação depende da receita bruta e das demais condições legais. Guarde comprovantes e separe as receitas da atividade.
- Revise o procedimento de emissão. A partir de janeiro de 2027, consulte o Portal do Simples Nacional e a Receita Federal para saber como a DASN-Simei será operacionalizada nos casos previstos.
Para entender decisões próximas, veja também a comparação entre MEI e Simples Nacional, o guia sobre NFS-e Nacional para ME e EPP e a explicação sobre NFC-e e reforma tributária no pequeno varejo.
Perguntas frequentes
O nanoempreendedor precisa abrir CNPJ?
Não por causa das exigências federais abrangidas pelo Decreto nº 13.140. A dispensa não equivale a uma formalização como MEI e tem ressalvas, inclusive para quem optar pelo regime regular de IBS e CBS.
O MEI deixará de emitir nota em 2027?
Não de forma geral. A Resolução CGSN nº 195 permite o uso da DASN-Simei como documento fiscal eletrônico em operações com consumidor final pessoa física não inscrita no CNPJ. Operações com pessoas jurídicas têm regra própria.
O limite do MEI subiu para R$ 110 mil?
Não. Esse valor aparece em proposta legislativa, mas o limite vigente consultado é R$ 81 mil por ano. Uma proposta só altera o limite depois de aprovada e em vigor.
Este texto é informativo e considera as normas disponíveis em 24 de outubro de 2026. Em caso de dúvida sobre enquadramento, emissão fiscal ou opção tributária, consulte a Receita Federal, o Portal do Simples Nacional ou um profissional de contabilidade.