
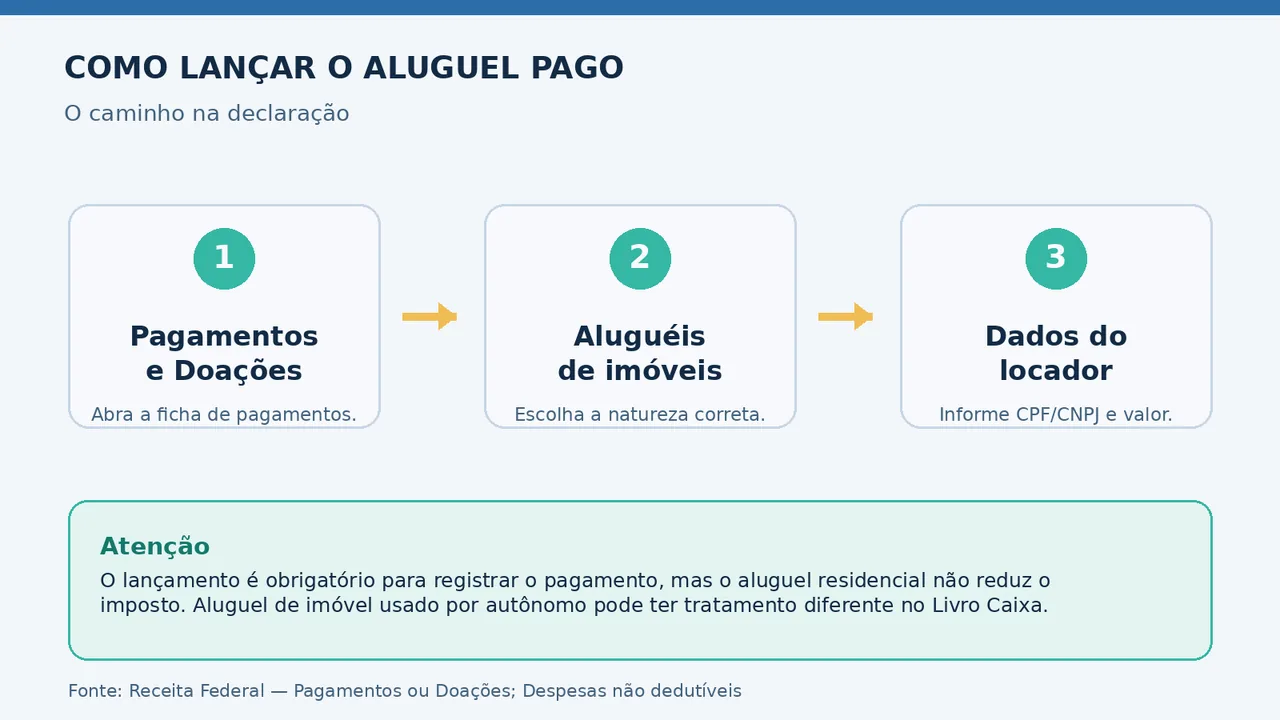
Quem paga aluguel residencial não pode abater o valor pago da base de cálculo do Imposto de Renda. Mesmo assim, o pagamento deve ser informado na declaração, na ficha “Pagamentos e Doações”, em “Aluguéis de imóveis”.
A regra vale para o inquilino pessoa física que informa a declaração anual. O aluguel não vira uma despesa dedutível só porque foi pago, mas o registro ajuda a Receita Federal a cruzar as informações do locador e evita divergência entre as declarações. A orientação abaixo foi conferida em 30 de outubro de 2026.
O aluguel pago reduz o Imposto de Renda?
Não. A Receita Federal classifica “aluguéis de imóveis” entre os pagamentos não dedutíveis. Isso significa que o valor deve aparecer na declaração, mas não diminui os rendimentos tributáveis, a base de cálculo ou o imposto devido.
Essa regra é diferente de despesas como algumas despesas médicas, educação dentro dos limites legais e dependentes, que podem entrar nas deduções legais quando atendem às condições da legislação. Também é diferente do desconto simplificado: o contribuinte não transforma o aluguel em dedução ao escolher esse modelo.
A declaração deve registrar o pagamento mesmo que o aluguel tenha sido transferido para uma imobiliária ou para um procurador. Nessa situação, a Receita orienta informar os dados do locador, e não substituir automaticamente o proprietário pelo intermediário.
Onde informar o aluguel pago
Na declaração, o caminho é:
- abra a ficha Pagamentos e Doações;
- selecione a natureza Aluguéis de imóveis;
- informe os dados do locador, como CPF ou CNPJ, conforme o cadastro e os documentos do contrato;
- lance o total efetivamente pago no ano-calendário informado na declaração;
- confira os dados antes de transmitir e guarde os comprovantes.
O nome da ficha e os campos podem aparecer em posições diferentes conforme a versão do programa, do aplicativo ou do serviço “Meu Imposto de Renda”. A lógica permanece: registrar o pagamento como aluguel de imóvel, sem tratá-lo como dedução.
Quais documentos guardar
Separe o contrato de locação, recibos, comprovantes de transferência ou depósito e os dados do locador. Se o pagamento foi feito por imobiliária, mantenha também os documentos que mostrem quem é o proprietário e qual período foi quitado.
O valor informado precisa corresponder ao que foi pago no ano. Não inclua automaticamente caução, multa, taxa de administração, condomínio, IPTU ou outras parcelas: a natureza de cada valor deve ser conferida no contrato e nos comprovantes. Se houver dúvida sobre a classificação, procure um profissional de contabilidade ou a orientação oficial da Receita.
Quando o tratamento pode ser diferente
Aluguel de imóvel usado por autônomo
O aluguel de uma sala ou imóvel usado na atividade profissional de um trabalhador autônomo pode ter tratamento diferente quando for uma despesa necessária à atividade e estiver escriturado e comprovado no Livro Caixa. Isso não transforma o aluguel da residência do contribuinte em dedução pessoal.
A própria Receita diferencia as despesas de custeio da atividade profissional dos pagamentos pessoais. Por isso, não misture o aluguel de moradia com o aluguel de um espaço usado para produzir renda, nem lance um valor profissional sem documentação que demonstre a relação com a atividade.
Sublocação
Na sublocação, o aluguel pago ao proprietário pode ser deduzido do aluguel recebido para apurar o rendimento da pessoa que subloca o imóvel. Essa é uma regra ligada ao locador ou sublocador que recebe renda, e não uma dedução geral para qualquer inquilino.
Quem recebe aluguel de pessoa física pode consultar também o guia sobre como declarar aluguel recebido e pagar o Carnê-Leão. O tratamento do aluguel recebido é diferente do registro feito por quem paga.
Condomínio, IPTU e taxa de administração entram?
Para o inquilino, esses valores não criam uma dedução geral na declaração anual. O contrato deve deixar claro o que foi pago ao locador e o que foi pago a terceiros, porque o documento e o comprovante são a base para preencher a declaração.
Para quem recebe aluguel, a Receita admite excluir do rendimento algumas despesas quando o encargo foi exclusivamente do locador, como impostos, taxas, condomínio e despesas de cobrança. Essa orientação se aplica ao cálculo do rendimento de aluguel e não deve ser usada para transformar o aluguel residencial pago pelo inquilino em despesa dedutível.
Se o aluguel foi reajustado durante o contrato, confira o índice e o período antes de somar os pagamentos. O conteúdo sobre reajuste do aluguel pelo IGP-M explica como verificar a atualização do contrato; o índice do reajuste não muda, por si só, a regra de dedutibilidade do aluguel.
O que acontece se o aluguel não for informado?
O pagamento deve ser declarado mesmo quando não gera dedução. Omissões ou divergências podem exigir comprovação e correção da declaração. Se você perceber erro depois do envio, reúna os documentos e verifique no programa ou no serviço da Receita a possibilidade de apresentar uma declaração retificadora; em situações de maior risco, peça orientação profissional.
Dúvidas rápidas
Preciso informar o aluguel se não tenho imposto a pagar?
Sim. A Receita orienta informar os pagamentos de aluguel independentemente da forma de tributação escolhida. O registro não significa que haverá imposto adicional, mas o valor precisa estar correto.
Posso informar a imobiliária no lugar do proprietário?
Não automaticamente. A orientação oficial é informar os dados do locador, mesmo que o pagamento tenha passado por uma imobiliária ou por um procurador. Confira o contrato e os recibos.
Aluguel pago e aluguel recebido são a mesma coisa?
Não. Quem paga registra o pagamento em “Pagamentos e Doações”, sem dedução geral. Quem recebe deve apurar e declarar o rendimento, podendo ter regras próprias para Carnê-Leão e exclusões autorizadas.
Fontes consultadas: Receita Federal, Despesas não dedutíveis; Pagamentos ou Doações; Rendimentos sujeitos ao Carnê-Leão; e Perguntas frequentes do Imposto de Renda. Consulta em 30/10/2026.