O PGDAS-D passou a exigir a informação da folha de salários dos últimos 12 meses, a FS12, nos períodos de apuração de novembro e dezembro de 2026. A exigência vale para todas as atividades optantes pelo Simples Nacional. A partir de 1º de janeiro de 2027, a apuração mensal também deixa de permitir a escolha entre regime de caixa e regime de competência.
Na prática, a empresa precisa organizar folha, pró-labore, encargos, FGTS e os registros usados no cálculo antes de transmitir as próximas declarações. A mudança afeta a rotina fiscal e pode alterar o momento de reservar dinheiro para o tributo, mas não permite concluir que o imposto vai aumentar automaticamente para todos.
A Receita Federal confirmou a atualização do PGDAS-D em novembro de 2026. O sistema foi adaptado para calcular as informações necessárias aos documentos fiscais eletrônicos e para usar os dados declarados na determinação das alíquotas efetivas do IBS e da CBS.
O que muda no PGDAS-D agora
| Período | O que a empresa deve observar | Efeito prático |
|---|---|---|
| PA 11/2026 | Informar a FS12 no PGDAS-D | Organizar os valores da folha e dos encargos exigidos |
| PA 12/2026 | Continuar informando a FS12 | Repetir a conferência para o período seguinte |
| A partir de 01/01/2027 | Usar o regime de competência na apuração mensal | Receita faturada e recebimento deixam de ser tratados como o mesmo evento |
Até o fim de 2026, a empresa deve seguir a regra do período correspondente. Em 2027, o manual do PGDAS-D informa que a receita deve ser reconhecida pelo regime de competência, ou seja, pelo momento de realização da operação, e não pelo recebimento do dinheiro. Essa mudança é diferente da obrigação temporária de informar a FS12 nos períodos 11/2026 e 12/2026.
O guia sobre o fim do regime de caixa no Simples Nacional explica o impacto do reconhecimento de vendas a prazo e do capital de giro. Aqui, o foco é a informação que já precisa ser preparada para o PGDAS-D de novembro e dezembro.
O que é a FS12
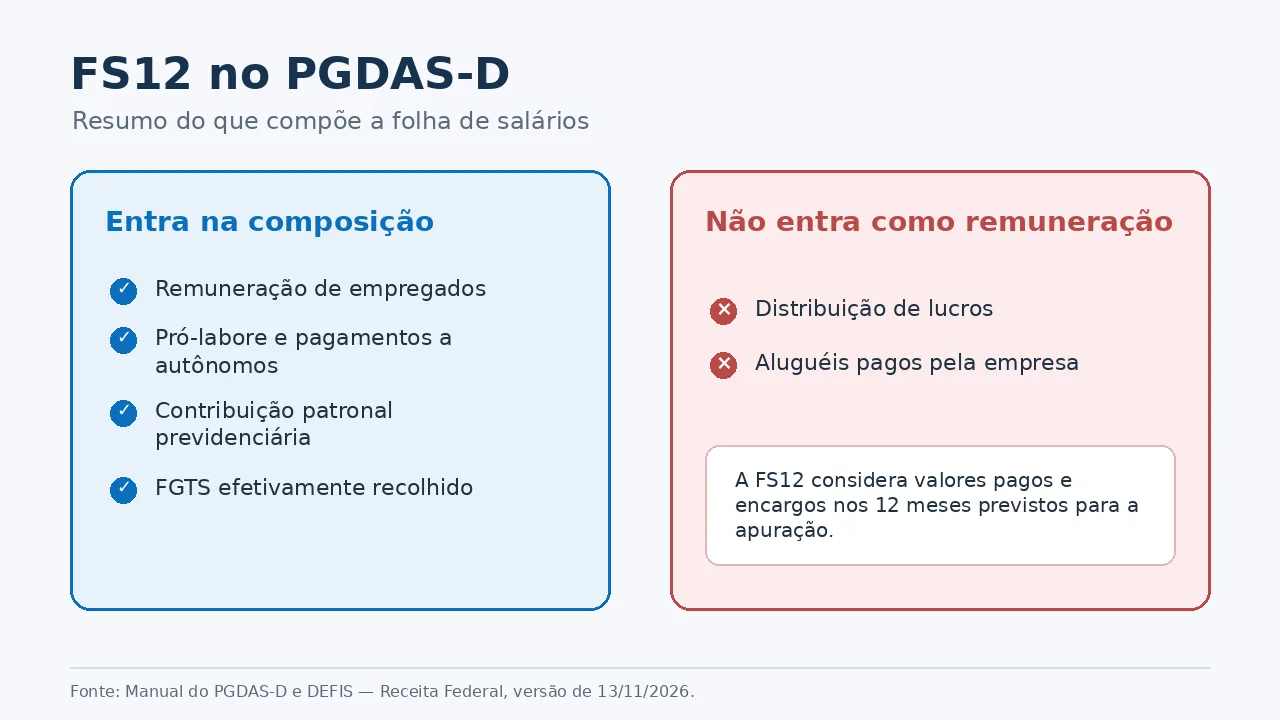
FS12 é a folha de salários, incluídos os encargos, considerada no intervalo de 12 meses previsto para a apuração. O Manual do PGDAS-D e DEFIS define que entram as remunerações pagas a pessoas físicas decorrentes do trabalho, incluindo empregados, pró-labore e pagamentos a autônomos, além da contribuição patronal previdenciária e do FGTS efetivamente recolhidos.
O conceito não inclui todo pagamento feito pela empresa. Distribuição de lucros e aluguéis, por exemplo, não são remunerações para a composição da FS12. O manual também orienta que sejam considerados os valores informados em GFIP e no eSocial/DCTFWeb, conforme a situação da empresa.
A obrigação de preencher a FS12 nos períodos 11/2026 e 12/2026 vale para todas as atividades optantes pelo Simples, independentemente do anexo de tributação. Isso não significa que todos os negócios terão o mesmo efeito no cálculo: a atividade, o anexo, o faturamento e o fator aplicável continuam sendo decisivos.
Quem precisa se preparar
- ME e EPP no Simples Nacional: devem acompanhar o PGDAS-D e informar os campos exigidos para cada período.
- Empresas com empregados, pró-labore ou autônomos: precisam conciliar folha, encargos e os dados transmitidos aos sistemas oficiais.
- Negócios que vendem a prazo: devem separar o controle do faturamento do controle de recebimentos para se preparar para 2027.
- MEI no SIMEI: tem rotina própria no PGMEI e não deve preencher o PGDAS-D apenas por ser microempreendedor.
O serviço oficial do governo descreve o PGDAS-D como o sistema para declarar as apurações mensais das empresas optantes pelo Simples Nacional. O prazo mensal geral é o dia 20 do mês seguinte, mas a empresa deve conferir a agenda oficial e eventuais ajustes de calendário antes de transmitir ou pagar.
Como organizar os dados antes da transmissão
1. Separe folha, pró-labore e encargos
Reúna relatórios de folha, retiradas de pró-labore, pagamentos a contribuintes individuais, contribuição patronal previdenciária e FGTS efetivamente recolhido. Não misture esses valores com distribuição de lucros, aluguel ou outras despesas que não compõem a remuneração da FS12.
2. Confira os registros oficiais
Compare o que está no controle interno com as informações de GFIP e eSocial/DCTFWeb aplicáveis ao negócio. Diferenças entre a folha paga e a folha informada podem comprometer a apuração e exigem correção antes da transmissão.
3. Revise as vendas a prazo
Liste contratos parcelados, serviços recorrentes, faturamento antecipado e valores que só entram no caixa depois da emissão do documento fiscal. A partir de 2027, a apuração pelo regime de competência pode exigir reserva do tributo antes do recebimento.
4. Alinhe a rotina com a contabilidade
Confirme quais documentos o contador precisa receber, como o sistema está configurado e quais campos aparecem no PGDAS-D para o PA 11/2026 e o PA 12/2026. A Receita pode atualizar manuais e orientações, então a versão vigente deve ser conferida no momento do preenchimento.
A FS12 aumenta o imposto?
Não há aumento automático apenas porque o campo passou a ser exigido. A FS12 é uma informação que pode entrar no cálculo de situações previstas no Simples Nacional, enquanto o valor final depende da receita, da atividade, do anexo, da faixa e das demais regras aplicáveis.
O efeito financeiro pode aparecer de duas formas diferentes. A informação da folha pode influenciar o cálculo em atividades que usam esse dado, e o fim do regime de caixa pode antecipar o reconhecimento de uma venda para a apuração antes de o dinheiro entrar. São mecanismos distintos e não devem ser somados como se fossem um único aumento de alíquota.
Para empresas que vendem parcelado, o ponto de atenção é o capital de giro: pode ser necessário reservar dinheiro no faturamento para cumprir o pagamento futuro do DAS. A empresa não deve usar uma simulação genérica como previsão do próprio imposto.
Outras mudanças do Simples Nacional
A FS12 faz parte de um conjunto maior de adaptações à Reforma Tributária do Consumo. O site já explicou como a Defis será integrada ao PGDAS-D e quais decisões sobre Simples, IBS e CBS foram tratadas no calendário de 2026. Essas pautas se relacionam, mas não substituem a conferência específica da FS12.
Também não se deve confundir o preenchimento do PGDAS-D com a emissão de notas. A NFS-e Nacional para ME e EPP prestadoras de serviços é uma obrigação operacional própria, com regras e público definidos.
Perguntas frequentes
A mudança vale para todas as empresas do Simples Nacional?
A Receita Federal informa que a FS12 deve ser informada nos períodos de apuração 11/2026 e 12/2026 para todas as atividades optantes pelo Simples Nacional. O preenchimento e os dados aplicáveis devem ser conferidos no PGDAS-D e com a contabilidade.
O MEI precisa preencher o PGDAS-D?
O MEI do SIMEI tem fluxo próprio de apuração no PGMEI. Ele não deve preencher o PGDAS-D apenas por ser microempreendedor; confira a orientação específica do SIMEI.
O que muda no Simples Nacional em 2027?
A partir de 1º de janeiro de 2027, as empresas do Simples Nacional deixam de escolher entre regime de caixa e regime de competência na apuração mensal e passam a reconhecer as receitas pelo regime de competência, conforme as regras divulgadas.
A exigência da FS12 aumenta automaticamente o imposto?
Não. A exigência muda os dados informados e pode influenciar o cálculo em situações previstas nas regras do Simples, mas o valor depende da atividade, do anexo, do faturamento e de outros fatores da empresa.
Fontes oficiais
- Receita Federal: PGDAS-D atualizado para a Reforma Tributária.
- Resolução CGSN nº 190/2026.
- Manual do PGDAS-D e DEFIS, versão de 13 de novembro de 2026.
- Serviço oficial para declarar apurações mensais do Simples Nacional.
Este texto é informativo e não substitui a análise tributária e contábil da empresa. Regras, campos do sistema e orientações podem ser atualizados pela Receita Federal e pelo Comitê Gestor do Simples Nacional.